国民年金の付加年金は2年で元が取れる?月400円の損益分岐点を検証
自営業者やフリーランス、学生など、国民年金のみに加入している層にとって、老後資金の不足問題は避けて通れない現実です。公的年金の給付水準に対する懸念が取り沙汰されるなか、金融リテラシーの高い層の間で長年「知る人ぞ知る最強の利回り商品」と囁かれ続けている制度が存在します。それが、月額わずか数百円を上乗せする国民年金の付加年金です。
「たった400円の拠出で老後資金が増える」「受給開始から2年で元が取れる」といった話を聞いて、にわかには信じがたいと感じる人も少なくありません。公的年金制度の枠組みの中で、なぜこれほど極端な返還率が設定されているのか、どのようなデメリットや落とし穴が隠されているのか。制度のからくりと2026年現在の法制状況を踏まえ、元財務・年金担当記者の視点からその真相を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
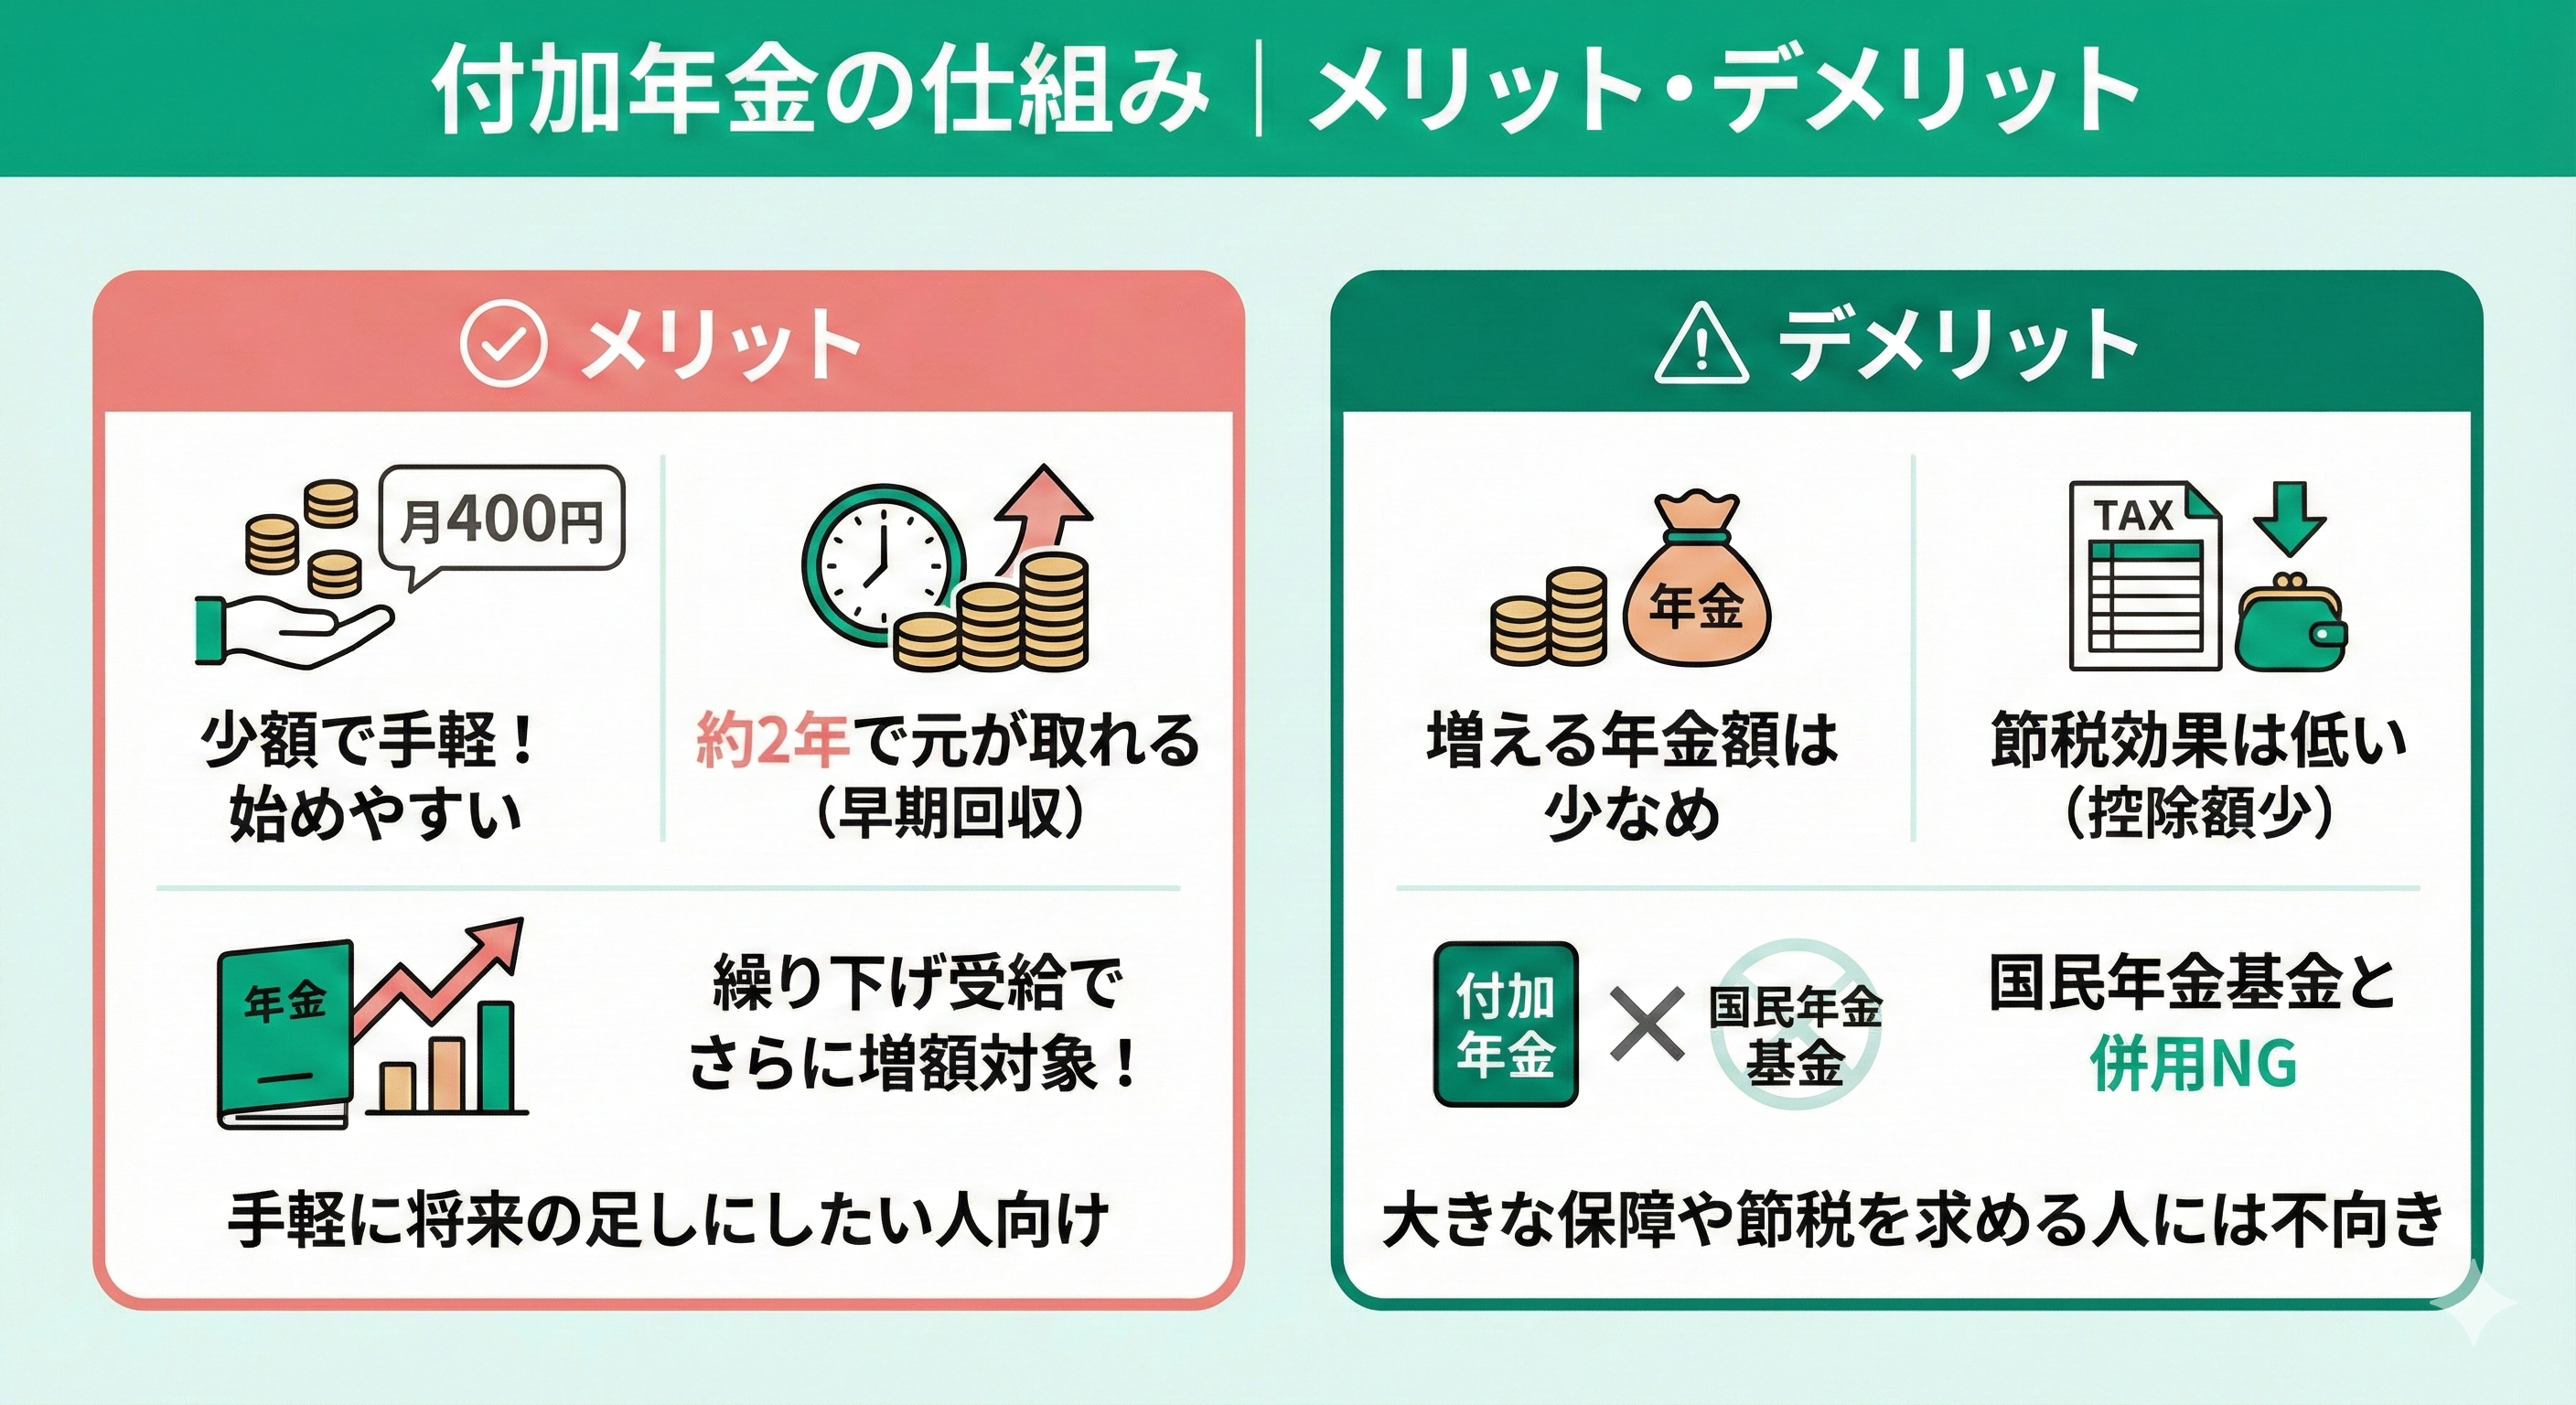
- 要点1:付加年金は月額400円の納付に対し、年間受給額が「200円×納付月数」増額されるため、年金受給開始からわずか2年間で支払った保険料全額を回収できる圧倒的な高利回り設計。
- 要点2:iDeCo(個人型確定拠出年金)との併用は可能だが、国民年金基金との併用は法律で禁じられており、制度選択における綿密な出口戦略が必須。
- 要点3:インフレ耐性の低さや繰上げ・繰下げ受給に伴う増減率、早期死亡時の掛け捨てリスクなど、加入前に把握しておくべき盲点も存在する。
【2026年最新】月400円の付加年金とは?第1号被保険者が押さえるべき基本構造
公的年金制度は「2階建て」と表現されます。1階部分が全国民共通の国民年金(基礎年金)、2階部分が会社員や公務員が加入する厚生年金です。自営業者や個人事業主、学生、無職の人は厚生年金に加入できないため、将来の受給額が1階部分のみにとどまり、現役引退後の生活設計に大きな格差が生じやすい構造になっています。
この格差を補うために昭和の時代に創設されたのが、国民年金独自の増額装置である付加年金です。まずは、付加年金の第1号被保険者の条件と基本的な仕組みを整理します。
加入できる対象者は、日本国内に在住する20歳以上60歳未満の「国民年金第1号被保険者」および「65歳未満の任意加入被保険者」に限定されています。企業に勤めて厚生年金に加入している第2号被保険者や、その扶養に入っている第3号被保険者(専業主婦・主夫など)は対象外です。また、保険料の免除や納付猶予を受けている期間も加入できません。
実務上のハードルは極めて低く、付加保険料400円の納付方法は通常の国民年金保険料と完全に一体化されています。日本年金機構から送付される納付書での支払いはもちろん、口座振替やクレジットカード納付、キャッシュレス決済アプリやインターネットバンキングを利用した電子納付にも対応しています。口座振替を利用している場合、通常の保険料に毎月400円が合算されて自動的に引き落とされるため、一度手続きを済ませてしまえば未納のリスクもほとんどありません。
噂の真偽を徹底検証|付加年金が「わずか2年で元が取れる理由」と損益分岐点
ネット上の資産形成コミュニティやマネー誌でたびたび話題にのぼるのが、「付加年金は2年で元が取れる」という驚異的な試算です。一見すると民間の投資商品ではあり得ない詐欺的な利回りのようにも映りますが、これは付加年金が2年で元が取れる理由として公的年金法第87条および第87条の2に明記された確定給付ルールに基づいています。
支給額の算定根拠は極めてシンプルです。受け取れる付加年金の年額は、「200円 × 付加保険料を納付した月数」という等式によって算出されます。
仮に1年間(12カ月)付加保険料を納付した場合を想定してみましょう。支払う保険料の総額は「400円 × 12カ月 = 4,800円」です。これに対して、65歳以降に毎年上乗せされる付加年金の受給額は「200円 × 12カ月 = 2,400円(年額)」となります。毎年2,400円が支給されるため、受給開始から満2年が経過した時点で累計受給額は4,800円に達し、支払った保険料全額が手元に戻る計算です。
つまり、付加年金の損益分岐点は受給開始から「ちょうど2年(67歳の誕生日を迎えた時点)」に設定されています。日本の平均寿命が男女ともに80歳を超えるなか、65歳から受給を始めて67歳を超えて生きる期間は、すべて純粋な「利益」として生涯にわたり上乗せされ続けます。元本回収率50%(年利換算ではなく投下資本に対する単年の直接給付率が50%)という破格の数値は、民間保険や一般的な金融投資では到底再現できない公的セーフティネットならではの歪みともいえる水準です。
加入期間ごとの具体的な試算を、付加年金の受給額計算シミュレーションとして比較してみましょう。
- 10年間(120カ月)納付した場合:支払総額48,000円に対し、生涯の受給額は年額24,000円。65歳から85歳までの20年間で受け取る総額は480,000円(実質プラス432,000円)。
- 20年間(240カ月)納付した場合:支払総額96,000円に対し、生涯の受給額は年額48,000円。20年間で受け取る総額は960,000円(実質プラス864,000円)。
- 満額40年間(480カ月)納付した場合:支払総額192,000円に対し、生涯の受給額は年額96,000円。20年間で受け取る総額は1,920,000円(実質プラス1,728,000円)。
月々わずかワンコイン以下の負担でありながら、老後の基礎年金に対して毎年まとまったキャッシュフローが終身で保証される仕組みは、他制度と比較しても突出した安定度を誇ります。
【データ比較】付加年金・国民年金基金・iDeCoの違いと最適な併用戦略
自営業者やフリーランスが将来の年金を上乗せする手段としては、付加年金のほかに「国民年金基金」と「iDeCo(個人型確定拠出年金)」が存在します。これらは税制上の優遇措置や拠出限度額が密接に絡み合っており、制度間の排他ルールを正確に把握しておく必要があります。
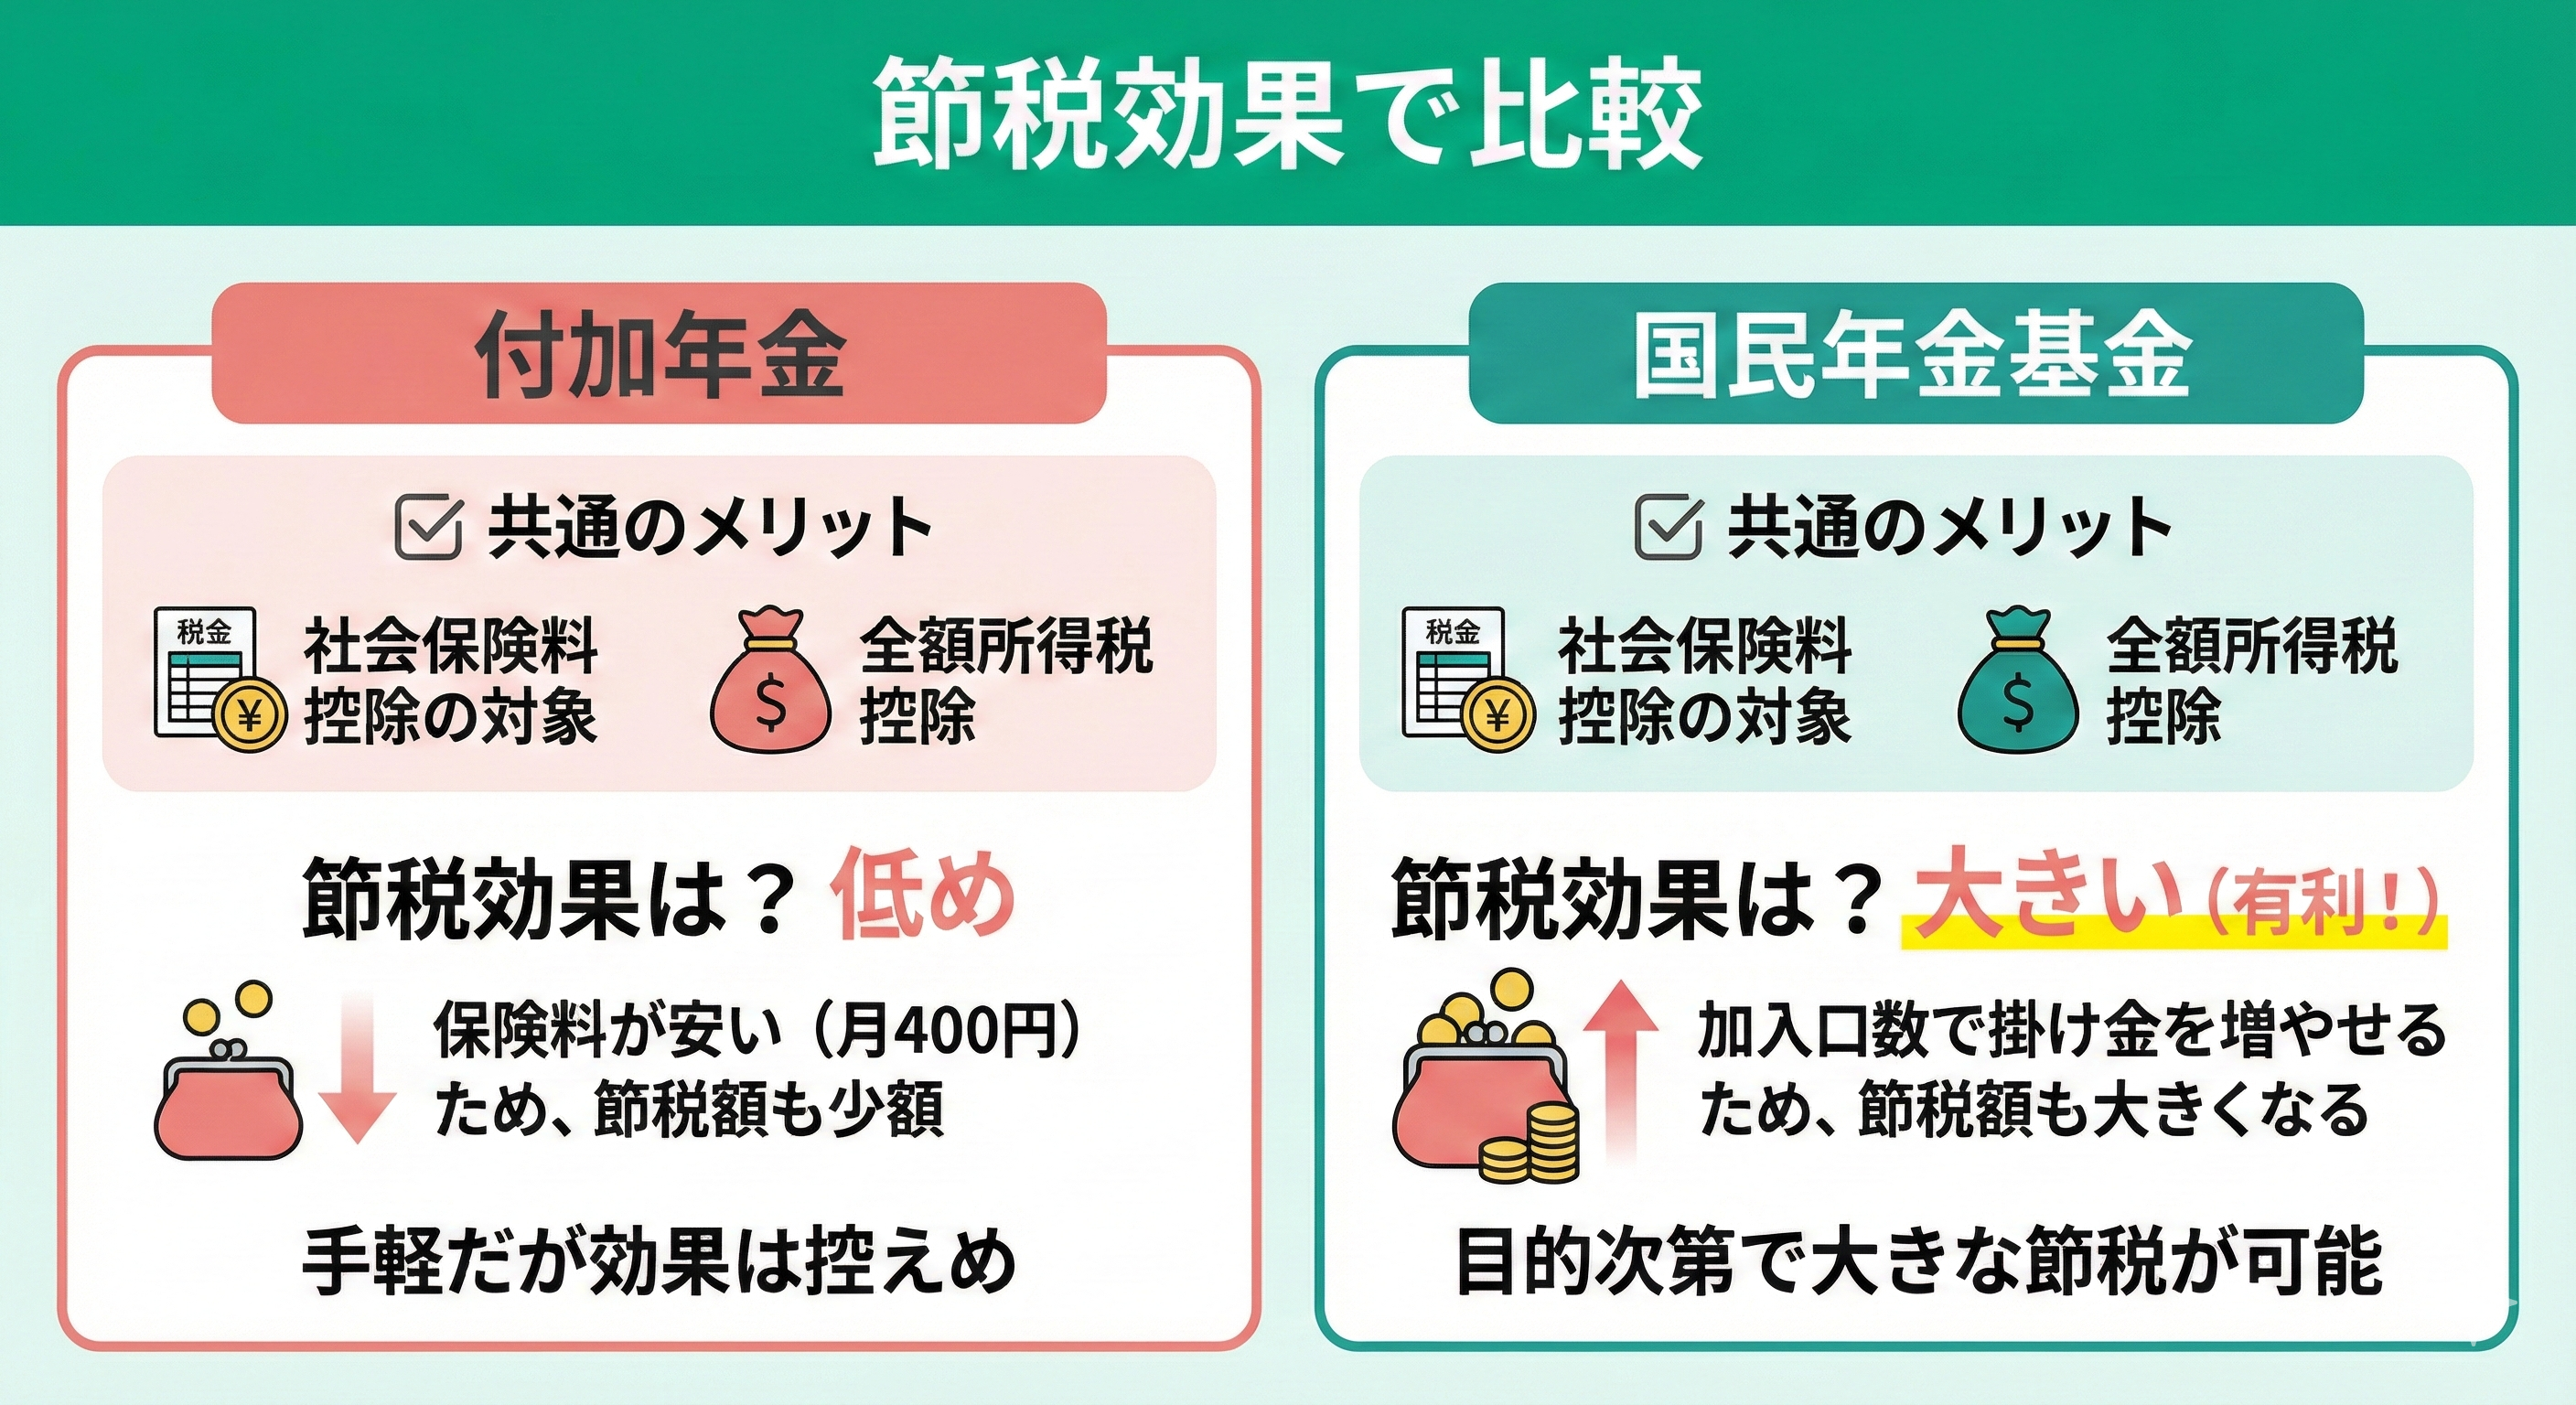
なかでも絶対に知っておくべき決定的な境界線が、付加年金と国民年金基金の違いです。国民年金基金は、付加年金の枠組みを取り込んで発展させた公的制度であるため、法律上、付加年金と国民年金基金を同時に併用することは一切できません。どちらか一方を選択する必要があります。
一方で、付加年金とiDeCoの併用は完全に認められています。第1号被保険者のiDeCo拠出限度額は月額6万8,000円ですが、付加年金に加入する場合、付加保険料400円がこの枠を消費するため、iDeCoに拠出できる上限額は月額6万7,000円(1,000円単位拠出の規約上)となります。
それぞれの制度特性と優劣を比較表に整理しました。
| 項目 | 付加年金 | 国民年金基金 | iDeCo(個人型確定拠出年金) |
|---|---|---|---|
| 月額掛金・保険料 | 一律400円 | 数千円〜月額最大6.8万円(口数制) | 5,000円〜月額最大6.8万円(1,000円単位) |
| 受給額の確定性 | 完全確定給付(200円×月数) | 契約時に受給額が確定 | 自己の運用実績に応じて変動 |
| 損益分岐の目安 | 受給開始から2年間 | 受給開始から概ね10〜15年前後 | 相場動向・運用利回りによる |
| 所得控除の恩恵 | 全額社会保険料控除(年最大4,800円) | 全額社会保険料控除(枠が大きい) | 全額小規模企業共済等掛金控除 |
| 制度間の併用 | iDeCoと併用可(基金は不可) | iDeCoと合算枠で併用可(付加は不可) | 付加または基金のいずれかと併用可 |
| 編集部の総合評価 | 回収速度と手軽さは最強。枠が小さい | 節税枠を最大化したい高所得自営業者向け | インフレ対策と資産成長を狙う主力口座 |
少額でノーリスクかつ爆発的な元本回収力を求めるのであれば、付加年金とiDeCoを併用し、毎月400円を付加年金に回しながら残りの拠出余力をiDeCoのインデックスファンドに充当するハイブリッド戦略が極めて合理的です。
【実態検証】利用者の生の声と現場目線で見えたリアル
圧倒的なメリットを持ちながら、なぜ付加年金の知名度はこれほど控えめなのでしょうか。SNSや知恵袋、独立系FPの相談現場で交わされる付加年金の評判と口コミを調査すると、行政窓口の対応や手続きの煩雑さに関する生々しい実態が浮かび上がってきます。
独立して個人事業主となった30代エンジニアの手記には、次のような体験談が記されています。
「役所の国民年金窓口で自営業への切り替え手続きを行った際、担当者から付加年金についての説明は一言もありませんでした。事前にネットで調べていたので『付加年金も付けたいのですが』と申し出ると、奥から専用の申出書を取り出してきて淡々と手続きが進んだ。こちらから言わなければスルーされていたと思うと少し腑に落ちない」
窓口業務において積極的に推奨されない背景には、自治体の事務手数料や広報予算の制約、月額400円という極小の単価ゆえの優先度の低さがあります。決して制度を隠しているわけではありませんが、制度の存在を知り、能動的に動いた人だけが恩恵を受けられる仕組みになっているのが実情です。
実際の国民年金の付加年金の手続き方法は極めて簡単です。以下のステップで完了します。
- 提出書類の準備:「国民年金付加保険料納付(等)申出書」(日本年金機構のウェブサイトからダウンロード可能、窓口にも常備)。
- 本人確認書類:マイナンバーカード、または基礎年金番号通知書(年金手帳)と運転免許証などの身元確認書類。
- 申請場所:居住地を管轄する市区町村役場の国民年金担当窓口、または管轄の年金事務所へ直接提出(郵送手続きも可能)。マイナポータルからのオンライン申請にも順次対応が進んでいます。
申出書を提出した「その月」の分から付加保険料の納付が開始されます。過去の未納期間に遡って付加年金だけを後から納付することは法律上認められていないため、検討している場合は1カ月でも早く申し出ることが肝要です。
また、ライフステージの変化に伴い、付加年金を途中でやめる経緯についても知っておく必要があります。申出書(辞退申出書)を提出すればいつでも任意に辞退できます。また、就職して会社員になり厚生年金へ加入した場合や、納付期限を過ぎて保険料を滞納した場合は、法令の規定により付加年金の資格が自動的に喪失します。ただし、それまでに納付した期間分の受給権が消滅することはなく、納付月数に応じた額が将来しっかりと支給されます。
一般に知られていない盲点とデメリット|ネットの誤解を徹底是正
利回りの高さばかりが強調されがちな付加年金ですが、制度設計上の制約や固有の弱点も存在します。契約後に後悔しないためにも、あらかじめ付加年金のデメリットとリスク構造を直視しておく必要があります。
第1の盲点は、「物価スライド(マクロ経済スライド)」が適用されない点です。通常の老齢基礎年金は、物価や賃金の変動に合わせて毎年受給額が改定されます。しかし付加年金は、受給額が「月数 × 200円」という固定額で法定義務づけられています。歴史的な高インフレが継続した場合、将来受け取る200円の実質的な購買力が大きく目減りするリスクを内包しています。
第2の盲点は、受給開始前の死亡リスクと掛け捨ての性質です。万が一、受給開始年齢である65歳を迎える前に死亡した場合、支払った付加保険料は1円も戻ってきません。また、基礎年金のように遺族基礎年金や寡婦年金への上乗せ給付も存在しません。65歳から受給を開始したとしても、67歳未満(2年以内)で逝去した場合は元本割れとなります。
第3の盲点は、繰上げ受給・繰下げ受給に伴うペナルティとレバレッジ効果です。老齢基礎年金の受給タイミングを変更すると、付加年金もまったく同じ増減率で連動します。
- 繰上げ受給(60〜64歳受給開始):1カ月あたり0.4%減額(最大24%減)。付加年金も生涯にわたって同率で永久に減額されます。
- 繰下げ受給(66〜75歳受給開始):1カ月あたり0.7%増額(最大84%増)。付加年金も同率で生涯増額されます。
繰下げ受給を選択した場合、年間受給額の計算式が「200円 × 納付月数 × 増額率」となるため、損益分岐点の2年回収という黄金律はさらに加速し、長寿リスクに対する極めて強力な防壁へと変化します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
公的年金制度の構造的歪みと資産防衛の観点から導き出される、本制度の明確な選択基準は以下の通りです。
▼付加年金を即座に活用すべき人
- 国民年金第1号被保険者(自営業・フリーランス・農業従事者・学生など)で、低リスクに老後の最低生活費を底上げしたい人
- iDeCoの掛金を上限まで拠出しておらず、月400円の枠を無理なく捻出できる人
- 健康状態に自信があり、長生きリスク(公的年金の受給期間長期化)に備えたい人
▼慎重に検討・見送るべき人
- 国民年金基金を活用して、将来の給付額を数十万円単位で手厚く固定したい人(併用不可のため)
- 数カ月以内に就職が決まっており、厚生年金(第2号被保険者)へ移行することが確定している人
- 極度のインフレリスクを危惧し、現金を確定給付ではなく株式や外貨などのリアルアセットのみで運用したい人

【国民年金 付加年金】に関するよくある質問(FAQ)
Q1:過去に納付していなかった期間の付加保険料を、後からさかのぼって納付できますか?
A1:過去に遡っての納付(追納)はできません。付加年金は自治体や年金事務所に「付加保険料納付申出書」を提出した月以降の分しか納めることができないため、加入を検討している場合は早めの手続きが不可欠です。ただし、通常の国民年金保険料を免除・猶予されていた期間について後から追納する場合でも、付加保険料部分のみを過去に遡って追加することは認められていません。
Q2:途中で支払いをやめることは可能ですか?また、それまでに払った分は無駄になりますか?
A2:いつでも辞退手続きにより途中で納付をやめることができます。また、納付をやめたり会社員になって第2号被保険者に切り替わった場合でも、それまでに納付した月数分の受給権が消えることはありません。「200円 × 納付した月数」で算出された金額が、65歳以降の老齢基礎年金に終身で確実に上乗せ支給されます。
Q3:繰下げ受給をした場合、付加年金の受給額はどうなりますか?
A3:老齢基礎年金の受給を66歳以降に繰り下げた場合、付加年金も同一の繰下げ増額率(1カ月あたり+0.7%、75歳まで繰り下げた場合は最大+84%)が適用されて生涯増額されます。反対に、60歳から64歳までの間に繰上げ受給をした場合は、基礎年金と同様に減額率(1カ月あたり−0.4%)が適用され、生涯減額されたまま受給することになります。
Q4:自営業から会社員になり、第2号被保険者になった場合の手続きはどうなりますか?
A4:就職先の会社が厚生年金の取得手続きを行うと、国民年金第1号被保険者の資格喪失と同時に、付加年金の資格も自動的に喪失します。原則として個人で特別な付加年金の脱退届を提出する必要はありません。それまで納付した実績は日本年金機構の記録に保持され、将来の年金額に反映されます。
まとめ:リスクとリターンを見極めた賢い年金戦略
月額わずか400円の負担で、受給開始から2年間で投下資金を回収できる国民年金の付加年金は、公的制度の中でも屈指の優位性を持つ仕組みです。インフレリスクや早期死亡時の掛け捨てといった留意点は存在するものの、期待余命が伸び続ける現代において、長寿リスクをヘッジする確定給付型の終身年金として極めて優れたコストパフォーマンスを誇ります。
フリーランスや個人事業主として活動する第1号被保険者にとって、公的セーフティネットの強化は自立した生活基盤を築くための生命線です。国民年金基金との兼ね合いやiDeCoとの最適な配分を見極めつつ、自身のライフプランに合致する場合は、早期の申請手続きを前向きに検討する価値があります。 (出典: 国民 年金 付加 年金(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。