貸借対照表と損益計算書の違いとは?連動の仕組みと読み方を徹底解剖
企業の決算発表やビジネスの現場で頻繁に目にする「貸借対照表(B/S)」と「損益計算書(P/L)」。数字の羅列に圧倒され、「結局この2つは何が違い、どこでつながっているのか」を曖昧なまま放置しているビジネスパーソンは少なくありません。両者の役割と連動のメカニズムを把握しないままでは、売上が伸びているのに資金がショートする「黒字倒産」の予兆すら見逃してしまいます。
企業の財政状態を示すストック情報と、一定期間の営業成績を映し出すフロー情報。この表裏一体の構造を正しく読み解くスキルは、AIが数値を自動集計する時代だからこそ、現場の意思決定者や個人投資家に強く求められています。本稿では、財務諸表の基礎から実務直結の連動メカニズム、さらに2026年の会計基準動向までを一気に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:貸借対照表は「ある一時点の財政状態(ストック)」、損益計算書は「一定期間の経営成績(フロー)」を示し、役割が明確に異なる。
- 要点2:損益計算書の最下段にある「当期純利益」が貸借対照表の「純資産の部(利益剰余金)」にそのまま蓄積されることで、両者は完全に連動している。
- 要点3:2026年の新リース会計基準適用に向けた動きなど最新動向を押さえつつ、キャッシュフロー計算書を加えた三表連動で見ることで企業の真の安全性が判明する。
【決算書の全体像】貸借対照表と損益計算書の違いやつながりを完全解明
貸借対照表(Balance Sheet=B/S)と損益計算書(Profit and Loss Statement=P/L)の最大の違いは、観測している「時間の切り取り方」にあります。B/Sが期末日というピンポイントな「一時点のスナップショット(写真)」であるのに対し、P/Lは1年間という「期間中の活動記録(動画)」です。
両者は独立して存在しているわけではありません。実務で最も初心者が躓きやすいポイントこそが、「損益計算書で稼いだ利益が、貸借対照表のどこへ消えるのか」という疑問です。
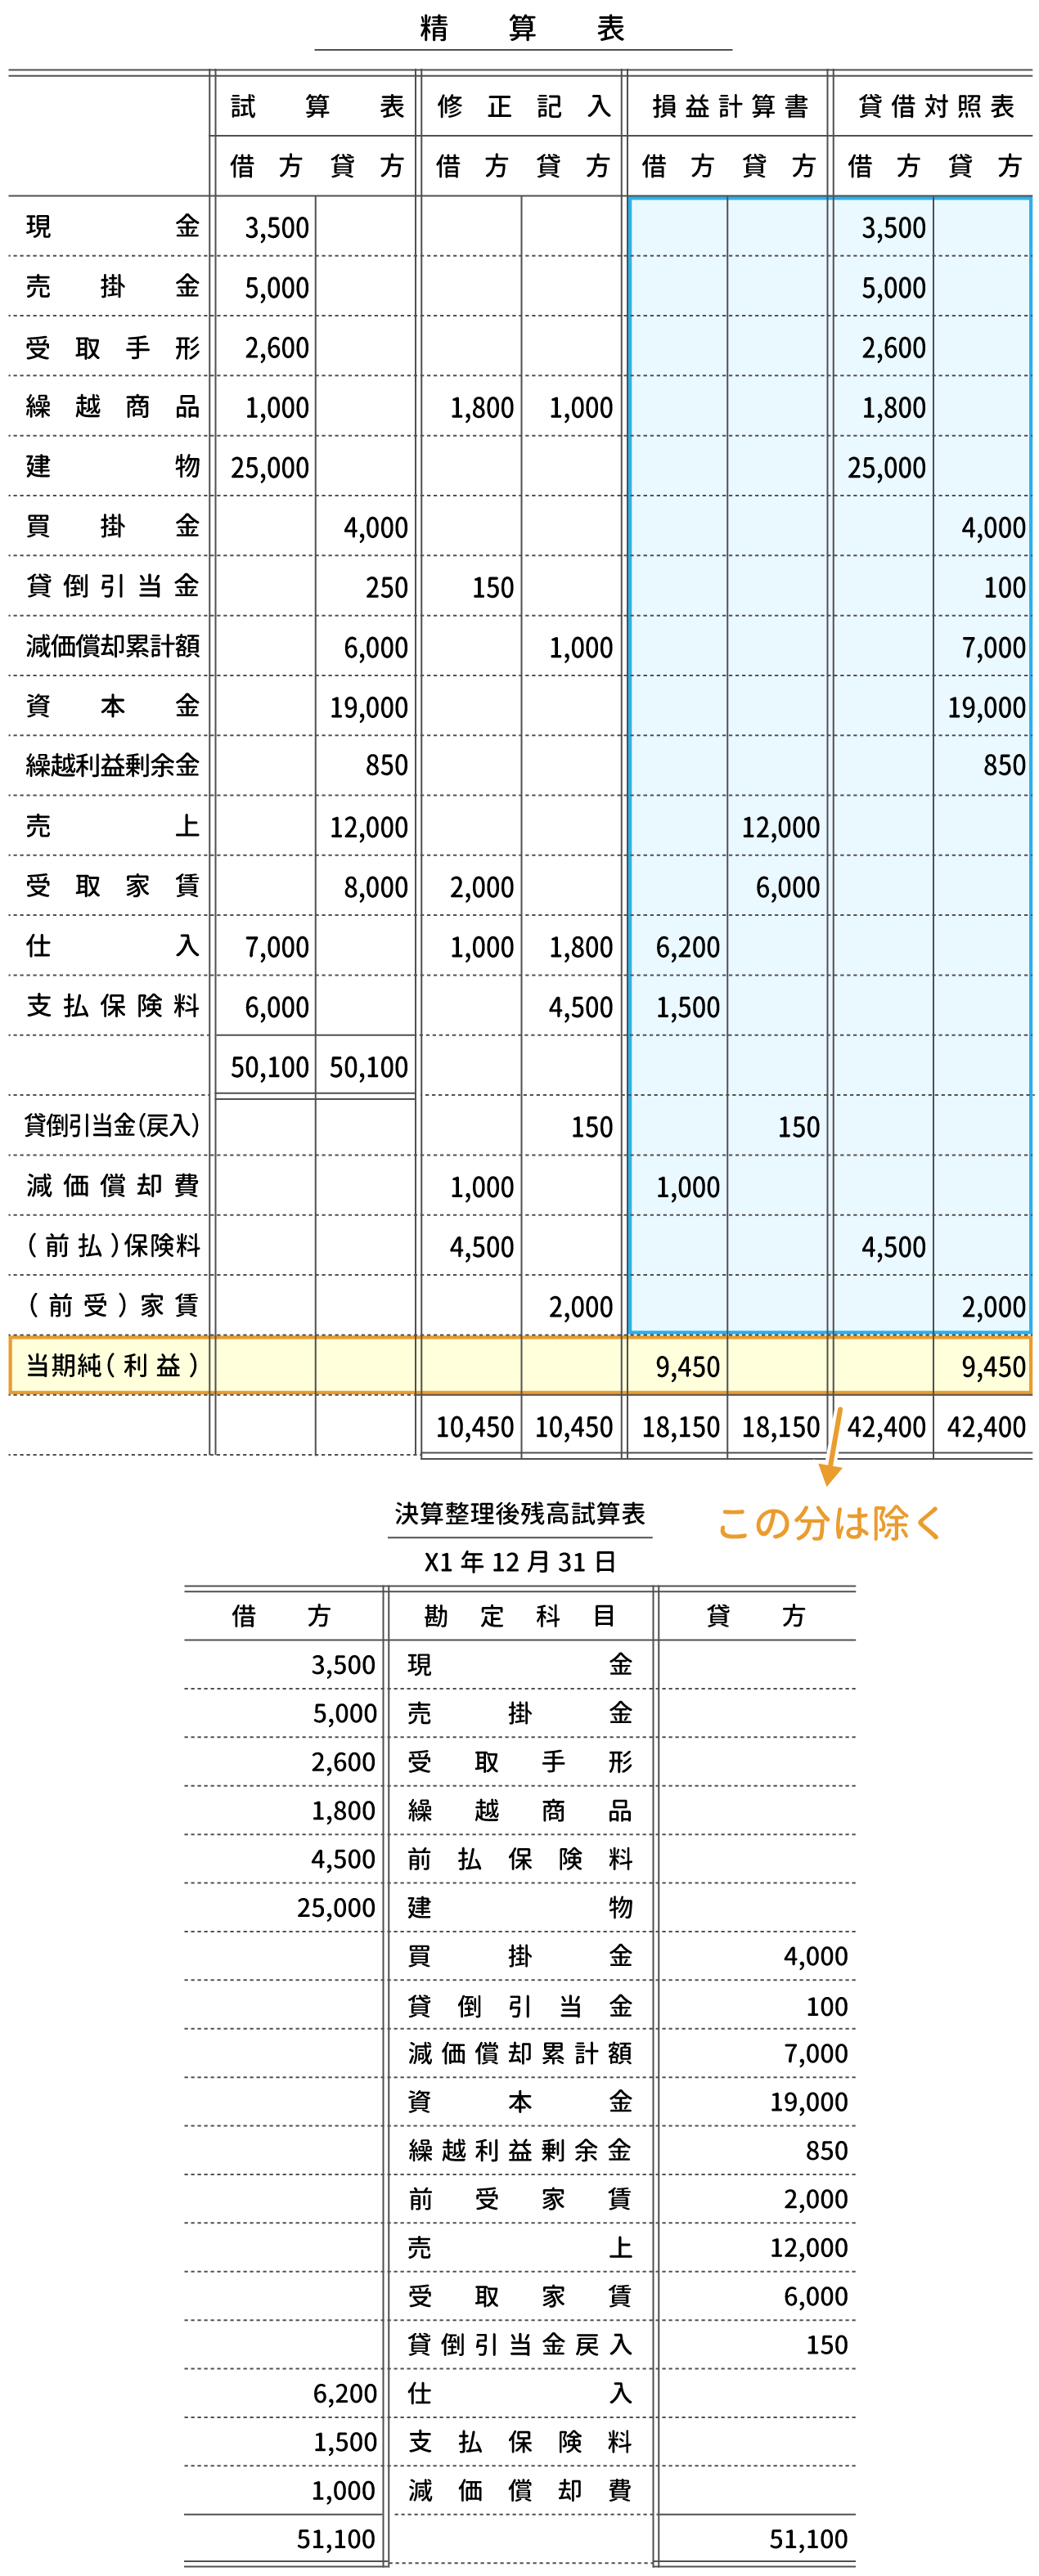
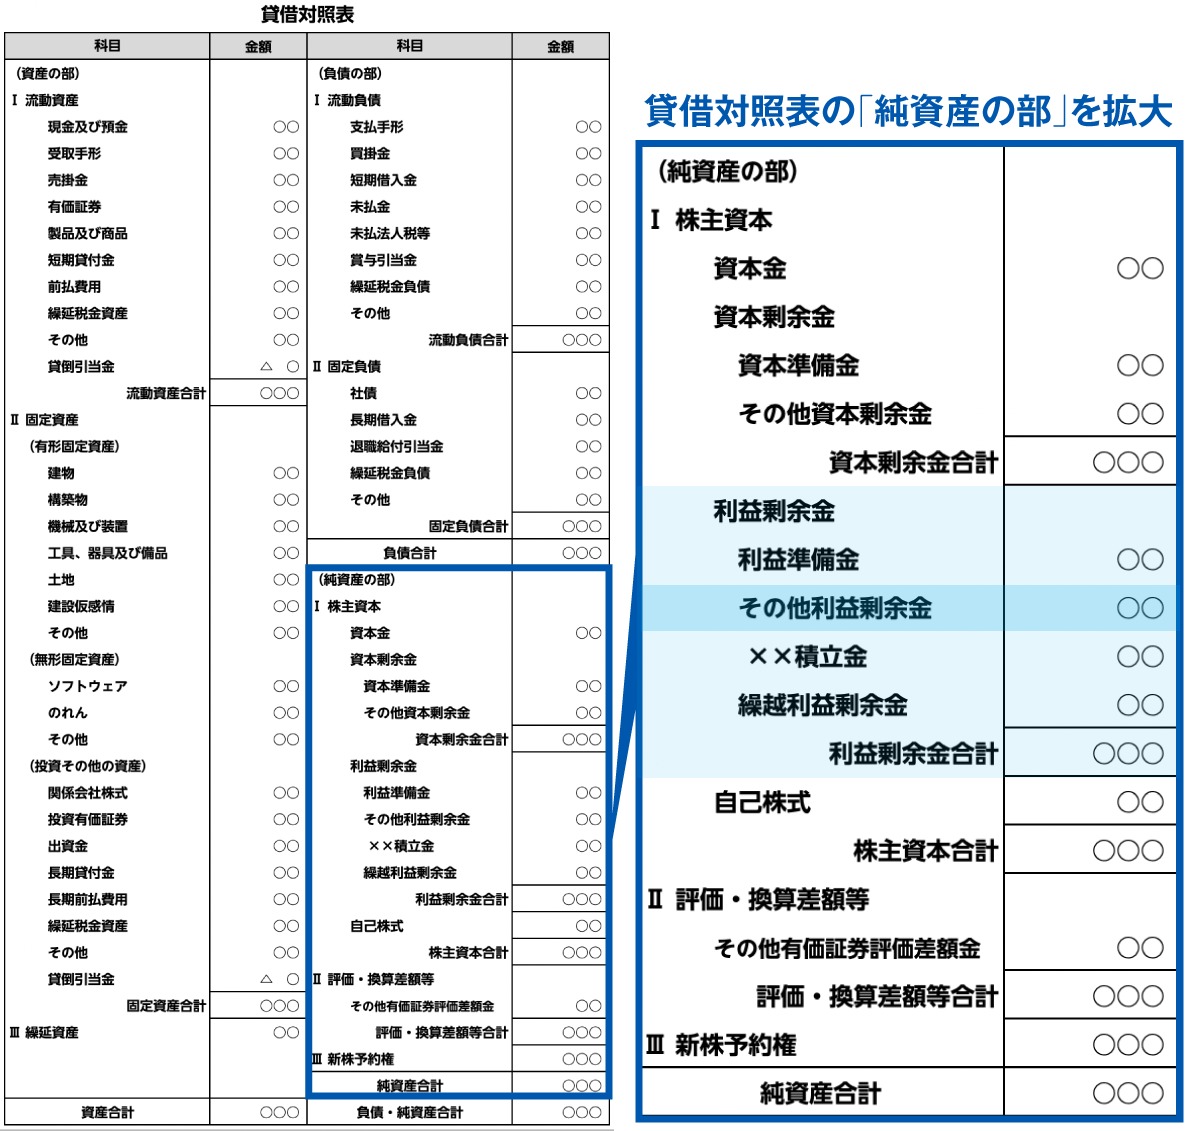
答えは極めて明快です。P/Lの最終的な成果である「当期純利益」は、B/Sの右下にある「純資産の部(繰越利益剰余金)」へと毎年自動的に積み立てられます。例えば、当期純利益が1,000万円出た場合、配当金などの社外流出分を除いた全額が、B/Sの純資産を直接押し上げます。逆に赤字が出れば、純資産の利益剰余金が削られ、自己資本が毀損していく仕組みです。
つまり、P/Lは「今年1年間で資産をどれだけ増やしたか(減らしたか)」の増減理由を細かく説明する内訳書であり、その結果として現在の会社にどれだけの富が残っているかを示す最終保管庫がB/Sなのです。この当期純利益と利益剰余金の関係を頭の中で一本のパイプとしてイメージできるようになると、決算書の解像度は格段に跳ね上がります。
【財務三表の連動関係】キャッシュフロー計算書との違いと相互作用
企業のリアルな実態を把握するには、B/SとP/Lの2つだけでは不十分です。そこに「キャッシュフロー計算書(Cash Flow Statement=C/F)」を加えた財務三表の連動関係を俯瞰しなければなりません。
企業会計は「発生主義」を採用しているため、P/L上で売上や利益が計上されていても、その瞬間に現金が手元にあるとは限りません。売掛金の回収が数か月後になる取引では、帳簿上は莫大な黒字であっても、手元の現金が尽きて手形の決済ができなくなれば即座に倒産に至ります。この歪みを可視化するのがキャッシュフロー計算書の役割です。
三表の連動ルートは極めてシステマチックです。
- ステップ1:P/Lの「税引前当期純利益」からスタートし、現金の支出を伴わない費用(減価償却費など)や売掛金・買掛金の増減を調整して、C/Fの「営業活動によるキャッシュフロー」を算出する。
- ステップ2:営業C/F、投資C/F、財務C/Fを合算した最終的な現金の増減額が、C/Fの「現金及び現金同等物の期末残高」を確定させる。
- ステップ3:このC/F期末残高が、B/Sの資産の部にある「現金及び預金」の残高と1円単位で完全に一致する。
どれほどP/Lの見栄えが良くても、営業C/Fが継続してマイナスに沈んでいる企業は、本業で現金を稼げておらず売掛金が焦げ付いている危険を孕んでいます。B/Sで安全性を確認し、P/Lで収益性を測り、C/Fで生命線である資金の出入りを監視する。これがプロの行う財務分析の基本動作です。
【徹底比較】貸借対照表・損益計算書・キャッシュフロー計算書の要点データ一覧
財務諸表の読み方を整理するために、各計算書の決定的な差異と現場での評価軸を表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 貸借対照表(B/S) | 資産=負債+純資産 (ある一時点のストック情報) | 自己資本比率:40%以上が健全企業 流動比率:150%以上が望ましい | 企業の財務的体力と倒産リスクを判定する最重要砦。純資産の厚みが不況耐性を決める。 |
| 損益計算書(P/L) | 収益-費用=利益 (1年間のフロー情報) | 営業利益率:5〜10%(業種による) 売上高経常利益率:5%以上で優良 | 稼ぐ力を測る指標だが、会計方針や引当金の操作で数字がブレやすく、単体過信は危険。 |
| キャッシュフロー計算書(C/F) | 営業・投資・財務の3区分 (実際の現金の動き) | 営業C/F:常にプラスが絶対条件 フリーC/F:営業C/F+投資C/F>0 | 粉飾が極めて困難な「企業の血液量」。営業C/Fの継続的な赤字は経営危機のシグナル。 |
【実態検証】「読めない」現場の生の声と初心者が躓く3大トラップ
経済ニュースや決算短信を開いても挫折してしまう読者が後を絶ちません。SNS上のビジネスコミュニティや経理担当者の発信を検証すると、初心者が共通して直面する「3つの思考の壁」が浮き彫りになります。
「借方(左)と貸方(右)という言葉の意味を理解しようとして混乱した」という声は非常に多く見られます。簿記の基本ルールと仕訳において、明治時代に福澤諭吉らが英単語(Debit/Credit)を「借方・貸方」と翻訳した際の名残に過ぎず、現代の用語感覚で「借りた・貸した」と捉えると完全に袋小路に迷い込みます。現場のプロは単純に「左側=資金の運用(何に使ったか)」「右側=資金の調達(どこから集めたか)」という位置情報として割り切って処理しています。
第2のトラップは、「純資産=自由に使える現金」という誤認です。純資産の部に「利益剰余金50億円」と記載されていても、それは過去の利益が累積した記録に過ぎません。その利益はすでに新しいオフィスビルの購入、工場の機械設備、あるいは棚卸資産(在庫)へと形を変えており、金庫に50億円の札束が眠っているわけではないのです。この混同が、「資産はあるのに給与が払えない」という資金繰りの誤謬を生み出します。
第3のトラップは、「売上高の大きさだけに目を奪われる」バイアスです。年商100億円を誇る企業であっても、原価率が異常に高く営業利益がわずか1,000万円で、売掛金の回収サイトが半年という自転車操業状態であれば、取引先の倒産1つで連鎖倒産しかねません。表面的な売上高ではなく、利益率とキャッシュの保全状況を同時に検証する複眼的な視点が不可欠です。
【実務に効く】損益計算書の構造と貸借対照表の見方をプロが解説
実務で決算書を素早くスキャンする際、どこを重点的に見るべきか。チェックポイントを凝縮して解説します。
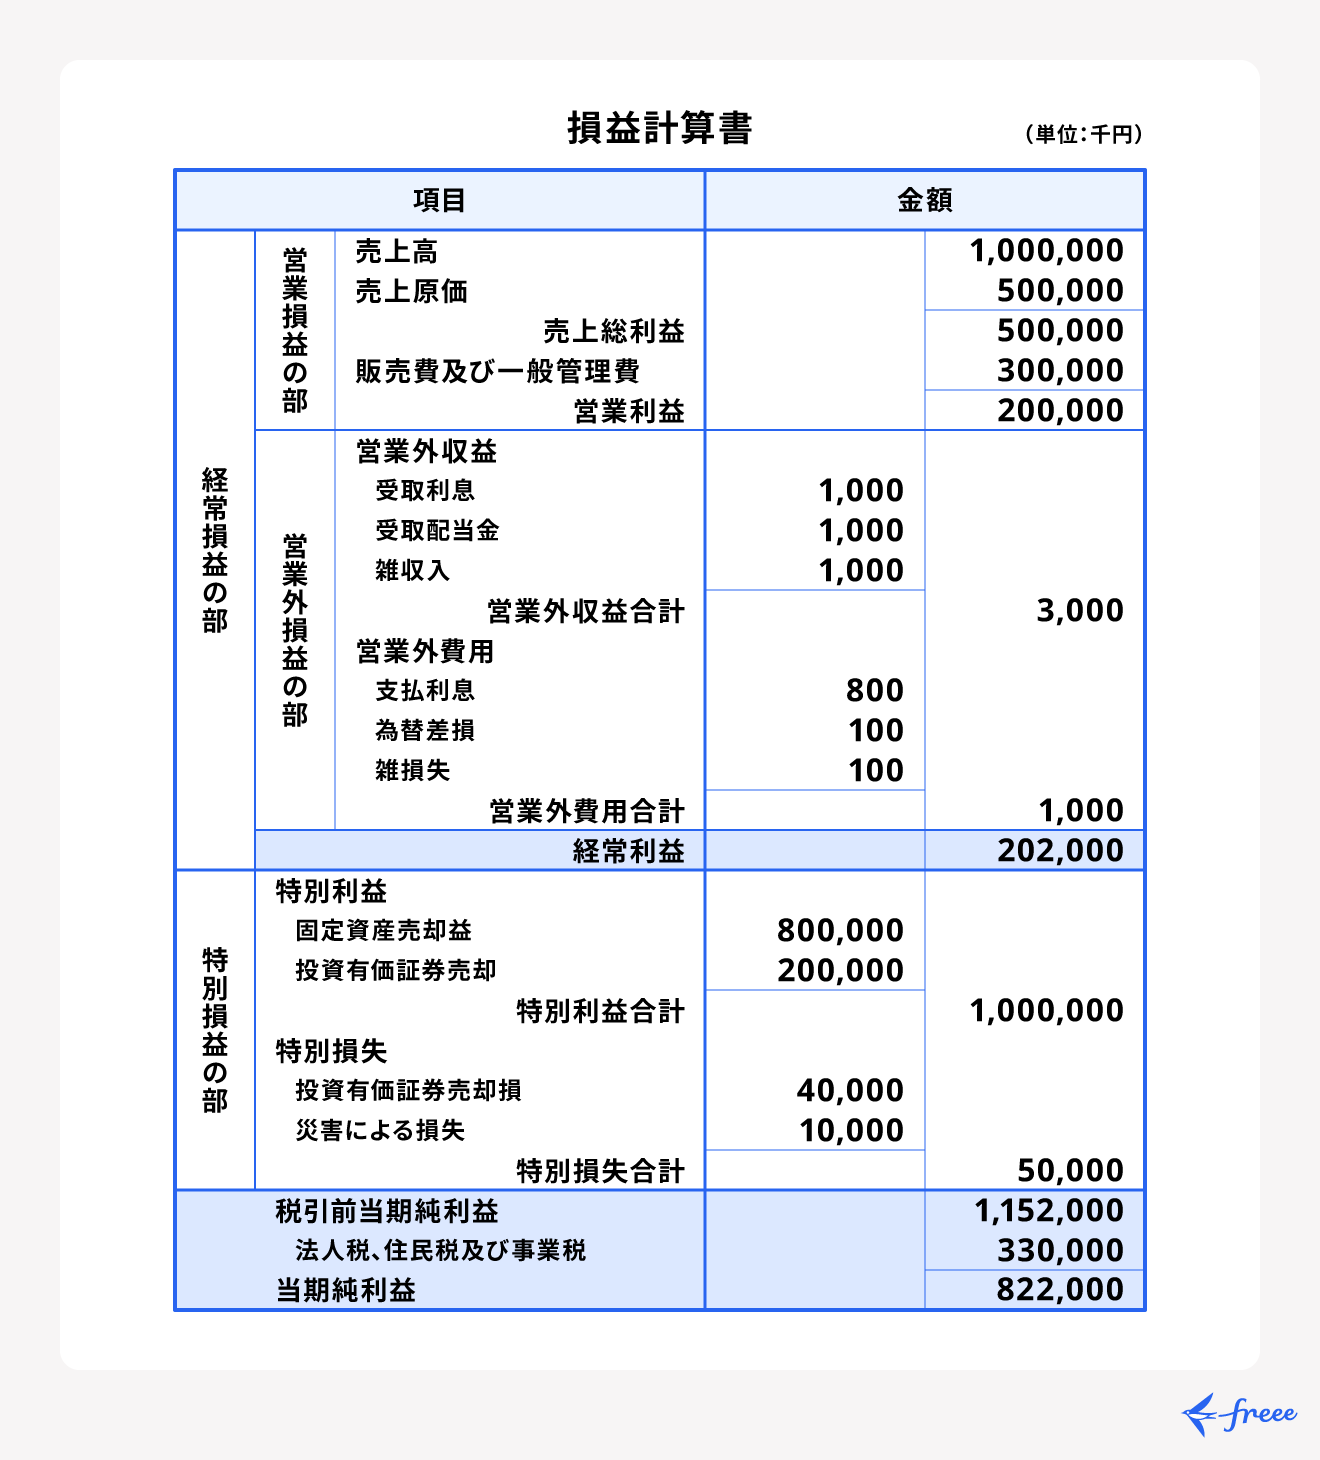
損益計算書(P/L)の5つの利益とチェックポイント
P/Lは上から順に階段を降りるように利益を計算していきます。
- 売上総利益(粗利):売上高から売上原価を引いたもの。製品やサービスの根源的な競争力を示す。
- 営業利益:粗利から人件費や広告宣伝費(販管費)を引いたもの。本業の収益力そのものであり、最重要指標。
- 経常利益:営業利益に財務活動(受取利息や借入金の支払利息など)を加減したもの。企業の地力を示す日本独自の重視指標。
- 税引前当期純利益:不動産売却益や災害損失など、一過性の「特別損益」を加味した利益。
- 当期純利益:法人税等を支払った後に最終的に会社に残る純粋な取り分。
ポイントは、「営業利益が黒字で、当期純利益までブレずに残っているか」です。本業が赤字なのに保有株の売却益(特別利益)で帳尻を合わせて最終黒字にしている企業は、翌期以降に急激な業績悪化を招くリスクを秘めています。
貸借対照表(B/S)の構造と安全性の判定
B/Sを読み解く際は、左側の「資産」と右側の「負債・純資産」の比率に注目します。右側は「どうやってお金を集めたか」、左側は「そのお金をどう使っているか」を示します。
集め方には2通りしかありません。いつか返済しなければならない「負債(他人資本)」か、返済義務のない「純資産(自己資本)」です。したがって、総資本に占める自己資本の割合である「自己資本比率(純資産÷総資産×100)」が企業の安全性を測る最大のバロメーターとなります。一般的な製造業やサービス業では40%以上あれば倒産リスクが極めて低く、50%を超えれば強固な優良企業と評価されます。
一般に知られていない盲点とネットの誤解
ネット上の簡易的な解説記事では、「無借金経営こそが至高」「自己資本比率は高ければ高いほど素晴らしい」という極論が散見されます。しかし、資本市場の現場では、必ずしもこの俗説は通用しません。
過度な無借金経営や自己資本比率80%超といった極端な状態は、投資家から見れば「手元に現金を遊ばせ、成長投資を怠っている非効率な経営」と見なされるリスクがあります。適切な金利で資金を調達(レバレッジ)し、それを上回る利回り(ROE:自己資本利益率)を叩き出すことこそが、上場企業に求められる資本コストを意識した経営です。
また、「赤字決算=即危険」というのも短絡的な見方です。急成長中のスタートアップ企業などは、将来のシェア獲得のために先行投資(広告や研究開発)をP/L上の費用として一気に投下するため、意図的に数年間赤字を掘るケースがあります。この場合、B/Sに潤沢なキャッシュ(資本金や増資による調達)が存在し、営業C/Fの回収計画が論理的であれば、事業破綻の心配はありません。単一年度のP/Lの赤字だけに踊らされず、B/Sの体力と成長シナリオを組み合わせて評価しなければ真実は見えてきません。
【2026年最新動向】新リース会計基準の強制適用と財務分析の地殻変動
決算書を読み解く上で、2026年現在のビジネスパーソンが絶対に知っておくべき最大の構造改革が「新リース会計基準」の強制適用に向けた動きです。
これまで日本基準では、多くのオペレーティング・リース(オフィス賃貸借契約、店舗物件、航空機、一部のサーバー機器など)が「賃貸借処理」として扱われ、B/Sに計上されず、P/L上の賃借料(費用)としてのみ処理されてきました。いわゆる「オフバランス取引」です。
しかし、企業会計基準委員会(ASBJ)の基準改定により、国際財務報告基準(IFRS第16号)や米国会計基準と同様に、原則としてすべてのリース取引をB/Sに資産(使用権資産)と負債(リース負債)として両建て計上(オンバランス化)することが義務付けられるタイムラインが進んでいます。2026年は、2027年度からの強制適用を控えた早期適用の本格化や、財務数値への影響試算が開示される極めてクリティカルな局面です。
この変更がもたらす影響は甚大です。オフィスや店舗を大量に賃借している小売業、外食産業、不動産業などでは、突如としてB/Sに巨額の負債が計上されるため、見かけ上の自己資本比率が低下し、総資産利益率(ROA)が押し下げられます。一方で、P/L上は賃借料が「減価償却費」と「支払利息」に分解されるため、営業利益やEBITDAが見かけ上増加する現象が生じます。2026年の決算書を見る際は、単に指標が悪化した・改善したと早合点せず、この新基準適用による影響額を注記情報から差し引いて分析するリテラシーが求められます。
【プロの結論】財務諸表分析を武器にできる人・挫折する人の判断基準
決算書分析を実務や投資に活かせる人と、参考書を何冊読んでも身につかない人には、明確な分水嶺が存在します。数字の暗記に走るか、数字の背景にある事業活動のストーリーを追うかの違いです。
財務分析の習熟に向いている人の条件
- 数字を「目的」ではなく、ビジネスの現場で起きた現象の「結果」として捉えられる人
- B/SとP/Lをバラバラに見ず、「この投資(B/S)がどのように売上(P/L)を生み、現金(C/F)に戻ったか」の循環を追える人
- 同業他社との「差異」に目を向け、「なぜA社はB社より利益率が3%高いのか?」という仮説検証を楽しめる人
挫折しやすく、一度立ち止まるべき人の傾向
- 「勘定科目」の定義や仕訳の暗記から入り、全体像を見失ってしまう人
- 単一年度の売上増や当期純利益の黒字・赤字だけで企業の良し悪しを一喜一憂して判断してしまう人
- 現場のビジネスモデル(どんな商品を作り、誰に、どう売っているか)を調べずに、比率計算の計算式だけをいじってしまう人
決算書は単なる経理の帳簿ではありません。経営者がどのような戦略を描き、どこにお金を投じ、どうやってリスクに備えているかを雄弁に物語る「最高精度の事業レポート」です。まずは自社や競合他社のB/SとP/Lを左右に並べ、利益が純資産に蓄積されていくダイナミズムを体感することから始めてみてください。
【貸借対照表・損益計算書】に関するよくある質問(FAQ)
Q1:簿記の資格や実務経験がまったくなくても、決算書は読めるようになりますか?
A1:十分に読めるようになります。仕訳を一から切る作業(簿記)は「書くスキル」ですが、公開された決算書を分析するのは「読むスキル」であり、求められる能力が異なります。まずは「B/Sの右側(調達)と左側(運用)のバランス」「P/Lの営業利益」「B/Sの純資産にP/Lの当期純利益が流れ込むつながり」の3点だけを押さえれば、大枠の実態は把握できます。
Q2:貸借対照表と損益計算書、実務ではどちらから先に読むべきですか?
A2:目的に応じて順番を変えるのが定石です。企業の収益性や成長スピードを素早く知りたい場合は「P/L」の売上高・営業利益から入るのが効率的です。一方で、取引先の与信管理や倒産リスクの審査を行う場合は、迷わず「B/S」から入り、純資産の厚みや現預金の残高、自己資本比率を先に確認して安全性を確かめます。
Q3:2026年に向けて注目される「新リース会計基準」によって、個人投資家が注意すべき指標は何ですか?
A3:特に注目すべきは「自己資本比率の急激な低下」と「EBITDA/営業利益の見かけ上の増加」です。店舗やオフィスを多く借りている企業では、負債が資産とともにオンバランスされるため、実質的な経営破綻リスクが変わっていなくても指標上の自己資本比率が数ポイントから十数ポイント下落することがあります。決算短信の注記欄に記載される「新会計基準適用の影響」を必ず確認してください。
まとめ:今後の動向と失敗しないための判断基準
貸借対照表と損益計算書は、別個の書類ではなく、資本の循環を2つの異なる角度から切り取った双子のシステムです。P/Lで稼ぎ出した当期純利益が、B/Sの純資産(利益剰余金)へと注ぎ込まれ、その増えた資本が次なる事業投資へと向かう。このシンプルな循環構造さえ腹落ちしていれば、決算書を読むことは決して難しくありません。
2026年以降、新リース会計基準の適用準備やサステナビリティ開示の義務化など、財務情報の透明性をめぐる環境はさらに厳格化していきます。表面的な増収増益のニュースに惑わされず、B/Sの健全性とC/Fの裏付けをセットで確認する習慣をつけること。それこそが、不確実性の高まるビジネス環境で確かな判断を下すための最強の防壁となります。 (出典: 貸借 対照 表 損益 計算 書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。