PayPayチャージおすすめ比較!損を防ぐ還元率と裏ワザ【2026】
国内のQRコード決済において圧倒的なシェアを維持し続けるPayPay。日常の買い物から税金、公共料金の支払いに至るまで生活インフラとして定着していますが、決済の原資となる「残高チャージ」のやり方次第で、受け取れるポイントや発生するコストに決定的な格差が生じている実態はあまり知られていません。
公式発表資料や決済業界の動向を丹念に追っていくと、利便性だけを優先して無計画にチャージを繰り返した結果、思わぬ手数料を徴収されたり、本来獲得できたはずのポイントを取りこぼして「実質的な損失」を被っている利用者が続出しています。本稿では、主要チャージルートの還元率や手数料の落とし穴、2026年の決済環境に適応した最も賢い選択肢を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:毎月のチャージ方法を誤ると最大2.5%の手数料が発生し、ポイント還元分を大きく上回る損失を招くリスクがある。
- 要点2:出金可能な「PayPayマネー」と制限付きの「PayPayマネーライト」の違いを理解しないままチャージすると、割り勘や送金時に致命的な不便を強いられる。
- 要点3:2026年現在の還元率最大化ルートは「PayPayカード」連携を軸にしたクレジット決済またはキャンペーン連動チャージであり、口座管理重視派には「PayPay銀行」連携が最も合理的である。
PayPayチャージ方法のおすすめは一体どれ?選び方を誤ると大損する真相
「とりあえず残高が減ったら手近な方法で入金する」という習慣を続けているなら、今すぐ見直す必要があります。日常の決済においてPayPayチャージおすすめ2026年最新の基準を正しく把握していない場合、知らず知らずのうちに家計へダメージを与えているケースが少なくありません。
最も典型的な失敗例が、携帯キャリア決済を利用したチャージです。かつては手軽さから多用されていた「ソフトバンク・ワイモバイルまとめて支払い」ですが、現在ではソフトバンクまとめて支払いチャージ手数料として、毎月初回のチャージこそ無料であるものの、同月2回目以降のチャージにはチャージ金額の2.5%(税込)という極めて重い手数料が自動加算されます。仮に月に2回目以降、合計3万円を追加チャージした場合、750円もの手数料が差し引かれる計算になります。一般的な決済還元率が0.5%〜1.5%程度であることを踏まえれば、還元を狙ってポイ活をしているつもりが、完全に赤字へ転落している構造です。
さらに見過ごせないのが、チャージされた残高の「性質の違い」です。本人確認の有無やチャージ元のルートによって、残高は「PayPayマネー」と「PayPayマネーライト」に明確に分断されます。このPayPayマネーとマネーライトの違いを認識していないと、友人に送金した後に「相手が現金として出金できない」「有効期限や利用制限に縛られる」といったトラブルに巻き込まれます。利便性、還元率、そして資金の流動性という3つの視点から、自身のライフスタイルに合致したルートを厳選することが不可欠です。

【徹底比較】主要チャージルートの手数料・還元率・上限額データ一覧
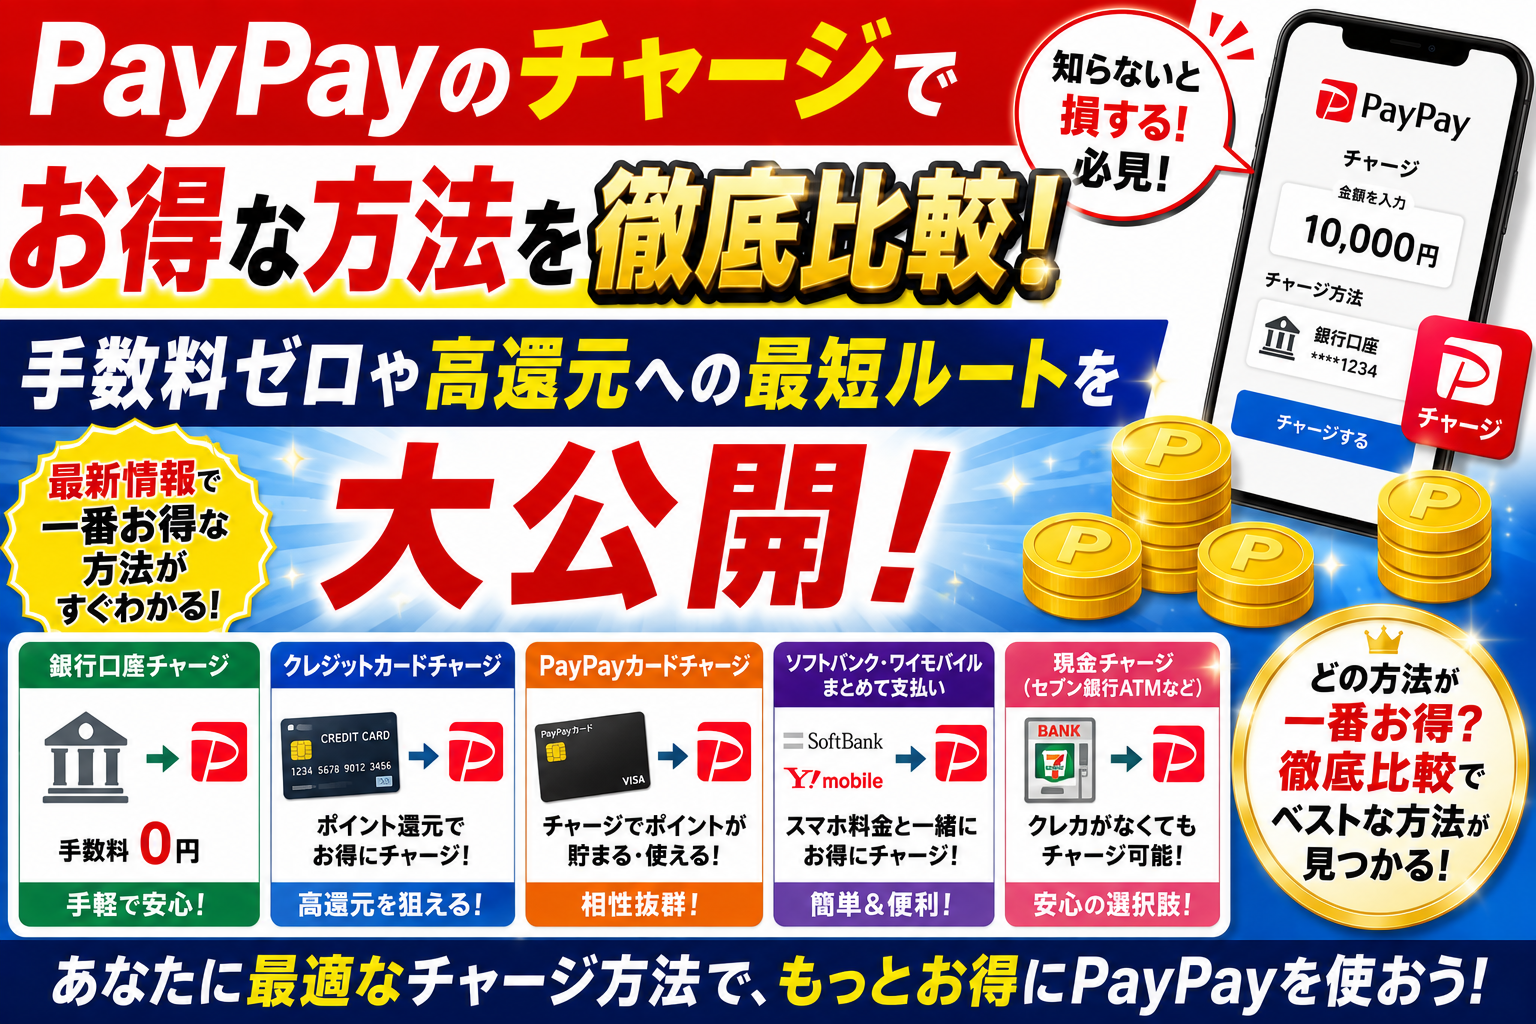
どの入金経路が最も経済的かつ安全なのかを可視化するため、現在利用可能な主要ルートのスペックを比較検証しました。PayPayチャージ方法手数料比較と上限規制の全体像を把握することで、無駄な出費を完全に遮断できます。
| チャージ方法 | 手数料 | 還元率・反映残高種別 | 編集部の見解・評価 |
|---|---|---|---|
| PayPayカード(クレジット) | 完全無料 | 基本1.0%(PayPayステップ適用で最大1.5%〜)/マネーライト | ポイ活派の筆頭候補。事前チャージの手間すら不要になる実質上の最有力ルート。 |
| PayPay銀行口座連携 | 完全無料 | チャージ時0%(決済時0.5%〜)/PayPayマネー(出金可) | 口座直結で残高管理が最も明瞭。手数料ゼロで銀行口座へ払い戻せる唯一無二の強み。 |
| 一般銀行口座連携 | 完全無料 | チャージ時0%(決済時0.5%〜)/PayPayマネー(出金可) | 使い慣れたメガバンクや地銀から即時入金可能。出金時の手数料(100円)のみ留意。 |
| セブン銀行・ローソン銀行ATM | 完全無料 | チャージ時0%(決済時0.5%〜)/PayPayマネー(出金可) | 現金から直接チャージ可能。使いすぎを防ぎたい現金派にとって防波堤となる。 |
| ソフトバンク・ワイモバイルまとめて支払い | 初月1回目:無料 2回目以降:2.5% | クレカ側ポイント依存/マネーライト | 月1回・少額利用に限定しない限り、手数料負けを起こすため原則非推奨。 |
PayPayチャージ上限額現在まとめを確認すると、過去24時間で50万円、過去30日間で延べ200万円(本人確認済みアカウントの場合)が基本設定となっています。ただし、セキュリティ設定やアカウントの信用スコア、未成年利用制限によって個別の上限枠が厳格にコントロールされている点には留意が必要です。
ATMと銀行口座チャージの現場検証|手軽派と利便性派の決定打
デジタル決済において「最も手堅牢でトラブルが少ない」とされるのが、物理的な現金を扱うATMチャージと、金融機関と直結した口座チャージです。ユーザーの行動特性によって、この2大ルートの評価は鮮明に分かれます。
コンビニATMチャージの作法:セブン銀行とローソン銀行の明確な違い
手元にある現金をその場で残高へ変換できるコンビニATMチャージは、銀行口座をアプリに紐づけたくないセキュリティ慎重派にとって強固な支持を得ています。主要コンビニに設置された端末での操作は極めて直感的です。
PayPayセブン銀行ATMチャージやり方は以下のステップで完結します:
- セブン銀行ATMの画面で「スマートフォンでの取引」を選択。
- PayPayアプリのチャージ画面から「ATMチャージ」をタップし、カメラを起動。
- ATM画面に表示されたQRコードをアプリで読み取り、アプリに表示された4桁の企業番号をATMテンキーに入力。
- 入金したい現金を投入(1,000円単位、お釣りは出ない設計)。
一方、ローソン銀行ATMチャージ手順も骨子は同一ですが、新型ATM端末の導入状況によって画面遷移がわずかに異なります。ローソン銀行ATMでは「スマホ取引」ボタンをタッチした後にQRコードが生成されるため、アプリ側で素早くスキャンを行う必要があります。両行ともにチャージ手数料は24時間365日無料ですが、硬貨の投入には非対応であり、千円札以上の紙幣しか受け付けない制約は頭に入れておくべきポイントです。
PayPay銀行口座チャージおすすめ理由:出金性と流動性の圧倒的アドバンテージ
口座連携派の中で頭一つ抜けた利便性を誇るのが、PayPay銀行口座チャージおすすめ理由の根幹を成す「完全無料の双方向アクセス」です。
他社メガバンクや地方銀行口座からPayPayへチャージした場合、チャージ自体は無料でも、貯まった残高を再び口座へ戻す(出金・払い戻しを行う)際には1回あたり100円(税込)の手数料が差し引かれます。しかし、PayPay銀行を連携口座に指定している場合、出金手数料は何度でも永年0円に設定されています。生活防衛資金をPayPay残高と普通預金の間でストレスなく移動できる流動性の高さは、家計簿アプリや資産管理を徹底するユーザーにとって決定的な優位性となっています。
【還元率を最大化】PayPayポイント二重取りの裏ワザとクレジットカードの真実
ポイ活の観点から最も関心を集める「ポイントの多重取り」ですが、PayPayを取り巻くルールは度重なる改定を経て極めてシビアな仕様へとシフトしています。ネット上で散見される古い裏ワザ情報に惑わされると、期待外れの結果に終わるため構造の理解が急務です。
PayPayチャージクレジットカードおすすめの現実:他社カード排除の結末
かつて存在した「高還元率の他社クレジットカードからPayPay残高へチャージし、ポイントを荒稼ぎする」という手法は完全に封殺されています。現在、直接残高へチャージできるクレジットカードは、公式提携の「PayPayカード(PayPayカード ゴールドを含む)」のみに限定されています。
他社発行のVisaやMastercardを決済用として紐づけること自体は一部可能であるものの、チャージ残高への移行は不可能であり、PayPayステップの集計対象外となるなど冷遇されています。したがって、カード決済の恩恵をフルに享受したい場合、選択肢は実質的にPayPayカード一択へと収束しています。
PayPayポイント二重取りの裏ワザとキャンペーンの連動設計
残高への直接チャージでポイントの多重取りを狙うのではなく、2026年現在のスマートな攻略法は「店舗独自のポイントプログラム」と「PayPayステップ」のクロス運用です。
ドラッグストアや家電量販店、コンビニなどで決済を行う際、まず店舗側の公式アプリや共通ポイントカード(dポイント、楽天ポイント、Vポイントなど)を提示して0.5%〜1.0%の店舗ポイントを確保します。その上で、支払い元をPayPayカードチャージ還元率が適用される設定(またはPayPayクレジット決済)にすることで、さらに1.0%〜1.5%のPayPayポイントを獲得。これにより、合法的に合計還元率2.0%超の二重取りが成立します。
さらに、不定期に開催される「超PayPay祭」をはじめとしたPayPayチャージお得な日キャンペーン期間中は、特定加盟店での決済還元率が跳ね上がるため、日用品のまとめ買いや高額決済をこのタイミングへ集中投下するのが王道の防衛策です。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手掲示板やSNS、知恵袋などのコミュニティを分析すると、システム変更や手数料改定に対するユーザーの率直な不満やトラブル報告が浮き彫りになってきます。
「ソフトバンクまとめて支払いで携帯代と一緒に払っていたら、明細を見て驚いた。チャージするたびに2.5%の手数料が上乗せされており、年間で数千円単位の無駄金を垂れ流していた」(30代会社員・X投稿より)
「友人との飲み会で集金を任され、全員からPayPayで集めたものの、全額が『PayPayマネーライト』だったため銀行口座に引き出せず、当月の家賃支払いに充当できなくて焦った」(20代学生・知恵袋相談より)
現場取材を通じて見えてくるのは、PayPay側の度重なる仕様変更が一般ユーザーの認知スピードを追い越してしまっているという現実です。「チャージ=無料」「残高=すべて同じ現金扱い」という過去の常識に囚われたまま使い続けているライト層ほど、制度の罠に足元をすくわれる構図が定着しています。

一般に知られていない盲点とネットの誤解を暴く
ウェブ上の解説記事や個人ブログの中には、過去の規約や誤った前提に基づいた情報が依然として放置されています。ここで決定的な3つの誤解を正しておきます。
誤解1:キャリア決済は「ポイ活の錬金術」である
一部のポイ活サイトで「携帯キャリア決済を経由してクレカポイントを稼ぐ」手法が喧伝されていましたが、前述のとおり月2回目以降の2.5%手数料により完全に崩壊しています。ポイント還元率が2.5%を恒常的に超えるクレジットカードは一般市場に存在しないため、現在このルートを常用するのは明らかな損失行為です。
誤解2:チャージ残高はいつでも現金化できる
これは極めて危険な勘違いです。本人確認を行わずに銀行口座やコンビニATMからチャージした残高、およびクレジットカードやキャリア決済からチャージした残高は例外なく「PayPayマネーライト」に分類されます。マネーライトはPayPay加盟店での支払いや個人間送金には使えますが、いかなる手段を用いても銀行口座へ出金して現金化することは不可能です。余剰資金を一気に入金しすぎると、資金がPayPay経済圏に半永久的に拘束されることになります。
【専門家分析】キャッシュレスの心理的盲点とおすすめの判断基準
行動経済学の観点から見ると、キャッシュレス決済における「残高チャージ」という行為には、人間の浪費心理を巧妙に刺激する罠が仕組まれています。
行動経済学で提唱される「支払いの痛み(Pain of Paying)」という概念があります。現金を財布から出す瞬間に脳が感じるストレスは、支出に対する強力なブレーキとして機能します。しかし、オートチャージ機能やスマートフォン上での数タップによるチャージは、この心理的摩擦を完全に無力化します。自覚のないまま消費のハードルが下がり、気がついたときには口座残高が激減しているという現象は、まさにこの「メンタル・アカウンティング(心の会計)」の麻痺が引き起こす弊害です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
客観的な金融リテラシーに基づき、利用者が選ぶべき最適なチャージ戦略を以下のように定義します。
▼「PayPayカード+PayPayクレジット」を選ぶべき人:
- 日々の決済をPayPayに集約しており、還元率を極限まで引き上げたい効率重視派。
- 家計簿アプリ等で毎月の総支出を冷徹に自己管理できる自制心のある人。
▼「PayPay銀行口座連携(手動チャージ)」を選ぶべき人:
- クレジットカードのリボ払いや後払いリスクを徹底的に排除したい人。
- 余った残高を手数料無料で手元の銀行口座へ戻したい、資金の流動性を最優先する人。
▼「コンビニATM(現金チャージ)」を選ぶべき人:
- ついついアプリ決済で使いすぎてしまう浪費傾向を自覚している人。
- 銀行口座やクレジットカード情報をネットサービスに登録することに抵抗があるセキュリティ最優先派。
▼絶対に避けるべきNG行動:
- 「ソフトバンク・ワイモバイルまとめて支払い」を同一月内に複数回利用すること。
- 本人確認未完了の状態で、使途の定まっていない多額の現金をチャージすること。
【paypay チャージ 方法 おすすめ】に関するよくある質問(FAQ)
Q1:手数料を1円もかけずにチャージできる確実な方法はどれですか?
A1:PayPay銀行をはじめとする銀行口座からの直接チャージ、セブン銀行・ローソン銀行のコンビニATM現金チャージ、およびPayPayカードを利用したクレジットチャージであれば、回数や金額を問わず手数料は完全無料です。唯一、キャリア決済(まとめて支払い)の月2回目以降のみ2.5%の手数料が発生します。
Q2:セブン銀行やローソン銀行のATMでチャージする際、小銭は使えますか?お釣りは出ますか?
A2:硬貨でのチャージには対応していません。紙幣(1,000円単位)のみ利用可能です。また、投入した紙幣の全額がそのままチャージされる仕組みとなっており、お釣りは出ない仕様になっています。例えば1万円札を投入して「3,000円だけチャージしてお釣りを受け取る」ということはできないため、事前に千円札を用意して利用してください。
Q3:保有している残高が「PayPayマネー」か「PayPayマネーライト」かを確認するには?
A3:PayPayアプリ下部の「ウォレット」タブを開き、PayPay残高の「内訳・出金」をタップすることで確認できます。本人確認を完了させた上で銀行口座やATMから入金した分は「PayPayマネー(出金可能)」、クレジットカード連携やキャリア決済からチャージした分は「PayPayマネーライト(出金不可)」と明確に区別されて表示されます。
Q4:他社クレジットカード(楽天カードや三井住友カードなど)から残高にチャージすることは可能ですか?
A4:不可能です。PayPay残高へ直接チャージできるクレジットカードは「PayPayカード」のみに限定されています。他社カードを登録して決済代行として利用する機能も大幅に制限されており、ポイント付与の対象外となるケースがほとんどであるため推奨されません。
まとめ:今後の動向と失敗しないための判断基準
決済プラットフォーム各社が還元キャンペーンの縮小と手数料の厳格化を進める中、PayPayにおけるチャージルートの選択は、個人のマネー防衛において決定的な意味を持つようになりました。
還元率の恩恵を最大化したいのであれば「PayPayカード」連携、無駄遣いを防ぎ出金時の柔軟性を確保したいのであれば「PayPay銀行」連携や「ATM現金チャージ」と、自身の消費行動に合わせた明確な使い分けが求められます。便利さに流されて無自覚なコストを払い続けるのではなく、ルールの裏側を正しく理解して賢明なキャッシュレスライフを確立してください。 (出典: paypay チャージ 方法 おすすめ(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。