育休中の年末調整書き方ガイド!給付金の扱いと損しない控除申請
乳幼児の夜泣きや授乳に追われる秋から冬にかけて、勤務先から自宅へ届く年末調整の書類。封筒を開けた瞬間、「今年は会社から給料を貰っていないし、手当しか受給していないのだから出す必要はないのでは?」「受給中の手当はどこに何円と書けばいいのか」と筆を止めてしまう親が2026年も後を絶ちません。人事労務の現場や税理士窓口でも、毎年11月になると育休中の手続きに関する悲鳴のような問い合わせが殺到します。
育児休業給付金の法的な位置づけを誤解したまま放置すると、戻ってくるはずだった数万円の還付金を受け取り損ねたり、配偶者側の税金負担が跳ね上がったりする危険な落とし穴が潜んでいます。書類の提出先や夫婦間での控除の振り分け方など、複雑怪奇に見える年末調整のルールを整理し、手取りを守るための記入ポイントを解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:育児休業給付金は所得税法上「非課税」であり、年末調整の申告書類には一切合算せず所得金額は「0円」と記載する。
- 要点2:「収入ゼロだから出さない」は大きな過ちであり、産休前の源泉徴収税の還付や翌期の住民税・保育料算定を正常化するために勤務先への提出が必須となる。
- 要点3:夫側の勤務先で配偶者控除または配偶者特別控除を満額適用させ、生命保険料控除も所得のある配偶者側に集約することが世帯手取り最大化の鍵を握る。
【疑問解消】「収入ゼロなら出さない」は損!育児休業給付金が非課税となる法意と年末調整の仕組み
年末調整の時期になると、SNSや子育てコミュニティで必ず見かけるのが「育休中で会社からの給料振り込みがないなら、年末調整は出さなくていい」という言説です。しかし、この判断は金銭的に大きな不利益を被るリスクを孕んでいます。
最大の争点となるのが、毎月あるいは2か月ごとに国(雇用保険)から振り込まれている育児休業給付金(通称:育休手当)の扱いです。結論から述べると、育児休業給付金は雇用保険法第12条および所得税法第9条に基づき、完全に非課税所得と定められています。どれだけ高額の給付金を受け取っていても、税法上の「給与収入」や「所得金額」には1円も参入されません。同様に、健康保険から支給される出産手当金や出産育児一時金も非課税です。
育休手当が年末調整で書かない理由とされているのは、国税庁が課税対象外として定めているためであり、申告書上の収入欄に書く必要自体が存在しないからです。年の初め(1月1日)から12月31日まで通年で育休を取得し、勤務先からの給与支払いが全くなかった場合、税法上の所得金額は正真正銘の「0円」になります。
「所得がゼロなら会社に書類を出さなくても同じではないか」と考えるのは早計です。年の途中で産前産後休業や育児休業に入った場合、休業前の数か月間は勤務先から給与が支払われており、毎月の給与明細を見ると所得税が源泉徴収されています。この毎月引かれていた所得税は、「その給与水準で1年間働き続けた場合」を想定して高めに概算天引きされたものです。年の途中で休業に入って年収が大幅に下がった労働者は、年末調整によって再計算を受けることで、払いすぎていた源泉所得税が数万〜十数万円規模で銀行口座へ還付されます。書類を出さなければこの還付を受けられず、後から自ら税務署へ確定申告に出向く手間を背負うことになります。

【書類別】育休中の年末調整書き方と記入例|迷いやすいポイントを完全網羅
勤務先から送られてくる主な提出書類について、育児休業中特有の記載方法を整理します。勤務先が紙の書類ではなくウェブ申請システム(SmartHRやオフィスステーションなど)を導入している場合も、入力するロジックは全く同一です。
1. 基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書
休業中の親を最も混乱させるのがこの用紙です。ご自身の勤務先に提出する場合、中央上段の「給与所得者の基礎控除申告書」欄を記入します。
- 1月1日〜12月31日の給与収入がゼロ(通年育休)の場合:「給与所得の収入金額」に「0円」、「所得金額」にも「0円」と記入します。育児休業給付金はここに合算してはいけません。控除額の計算判定は最も高い控除額である「48万円」にチェックを入れます。
- 年の途中まで働いて産休に入った場合:1月1日から産休開始前までに支給された「総支給額(額面)」の見積もりを計算し、給与所得控除を差し引いた金額を算出します。手元の給与明細の累計を確認し、通勤手当(非課税分)を除いた支給総額を記入してください。
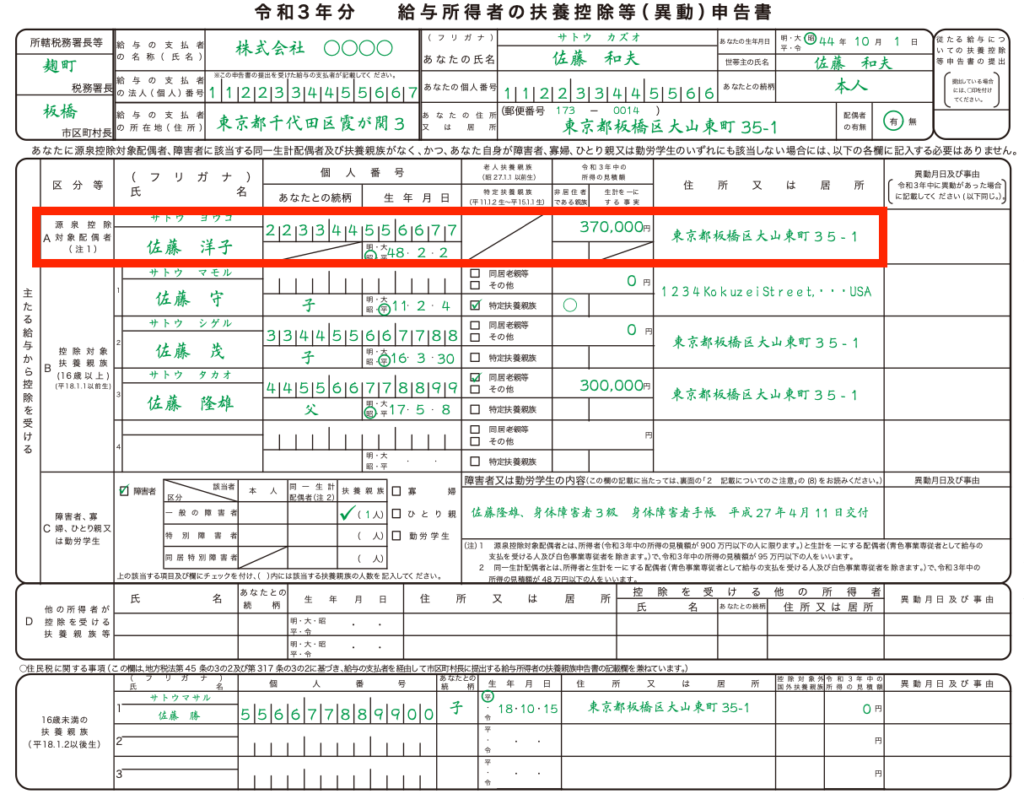
2. 給与所得者の扶養控除等(異動)申告書
この書類は「翌年の給与から正しい税率で源泉徴収を行うため」に毎年提出する必須書類です。来年も育休が継続する見込みであっても必ず勤務先へ提出しなければなりません。
- 本人の基本情報:氏名・住所・生年月日・マイナンバー等を通常通り記載します。
- 子どもの扶養記入:生まれた子どもをどちらの扶養に入れるかが焦点となります。所得税法上、16歳未満の子どもは「年少扶養親族」となり、所得税の直接的な扶養控除の対象にはなりませんが、住民税の非課税限度額の算定に影響します。原則として夫婦のうち所得の高い側(一般的には就労を継続している配偶者側)の扶養控除等申告書に子どもの氏名を記載するのが鉄則です。
3. 給与所得者の保険料控除申告書
育休中でも、個人の銀行口座から引き落とされ続けている生命保険料、介護医療保険料、個人年金保険料、あるいは地震保険料やiDeCo(個人型確定拠出年金)の掛け金は控除の対象になります。しかし、ここで誰の書類に貼付して提出するかによって節税効果が天と地ほど変わるため、後述の夫婦間戦略を必ず踏まえて判断してください。
【夫婦間の最適化】夫の年末調整で「育休中の妻」はどう書く?配偶者控除・配偶者特別控除の上限と戦略
妻が育休を取得しており夫が働いている世帯において、最も強烈な節税インパクトを生み出すのが夫側の年末調整で行う配偶者控除の適用です。普段は「妻の年収が壁を超えているから扶養関係の控除は使えない」と諦めていた共働き世帯であっても、育休中は制度の恩恵をフルに享受できます。
所得税法における配偶者控除の基準は、配偶者の年間合計所得金額が48万円以下(給与年収に換算すると103万円以下)であることです。前述の通り、育児休業給付金は非課税であるため所得計算に含めません。したがって、1年間を通じて給付金のみで過ごした妻の合計所得は「0円」となり、配偶者控除の要件を完全に満たします。
夫の勤務先から配布される「配偶者控除等申告書」において、夫側は以下のように記入します。
- 配偶者の氏名・個人番号:妻の情報を記入。
- 配偶者の本年中の合計所得金額の見積額:給与収入「0円」、所得金額「0円」(年の途中まで勤務していた場合は、非課税手当を除く給与所得の額)。
- 控除額の算出:夫の本人の合計所得金額が900万円以下(給与年収1,095万円以下)であれば、満額となる38万円の配偶者控除が夫の課税所得から差し引かれます。
年の途中に産休入りし、1月から休業前までの給与収入が103万円を超えていた場合でも、給与年収201.6万円未満(合計所得金額133万円以下)に収まっていれば、段階的に控除を受けられる「配偶者特別控除」が適用されます。育休に入った年は妻の給与年収が例年より大幅に下がるケースが大半であるため、夫の控除申告書で妻を申告から外してしまうのは痛烈な損失となります。

【客観データ比較】育休中の控除申請パターンと世帯手取りへの影響一覧
育児休業中の年末調整において、どのような手続きを選択すると世帯のキャッシュフローにどう作用するのか、具体的なデータと編集部の検証をまとめた比較表を作成しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 通年育休時の妻本人手続き | 給与年収:0円 給付金受給:約200万円(非課税) 本人の納税額:所得税・住民税0円 | 給与所得控除:55万円 基礎控除:48万円 基準所得:0円 | 勤務先への書類提出は必須。出さないと退職扱い等の労務トラブルや翌年の行政連携に遅延が生じる恐れがある。 |
| 年途中まで就労後の育休手続き | 1〜5月給与年収:約150万円 既天引き源泉税:約3万〜5万円 年末調整後の還付:全額〜大半が還付 | 年収150万円の場合の基礎控除・社会保険料控除適用後の税額精算 | 提出するだけで確実に数万円が現金還付される。給与振込口座への入金を必ず確認すべき最優先項目。 |
| 夫側での配偶者控除の適用 | 夫年収:600万円(所得税率10%・住民税10%想定) 控除額:38万円(所得税)+33万円(住民税) | 世帯減税効果:年間約7.1万円の負担軽減 | 共働き正社員同士でも育休期間中は合法的に適用可能。申告漏れによる世帯損失が最も発生しやすい。 |
| 生命保険料控除の振替運用 | 一般生命保険料:年8万円支払い 妻側申請:減税効果0円 夫側申請:約8,000円前後の減税 | 所得控除上限額:4万円(所得税・新契約基準) | 妻の所得税がゼロであれば妻側で控除申告しても無意味。家計費から支払っている実態に基づき夫側で申告すべき。 |
【実態検証】「知らずに損した」現場のリアルな証言とSNS・口コミの落とし穴
年末調整の運用実態について、当編集部が子育て世代の当事者や大手企業の人事労務担当者へ独自取材を実施したところ、制度の周知不足による深刻な失敗事例が多数浮き彫りになりました。
都内のIT企業で働く30代女性は、自嘲気味に当時の手記を振り返ります。
「長男の育休中、会社から届いた封筒を前に『今年は無給だから関係ないよね』と放置してしまいました。産前4か月分の給与から天引きされていた約4万5,000円の税金がそのまま戻ってこなかっただけでなく、夫の年末調整でも私の年収が不明とみなされ、配偶者控除を逃していました。翌春に保育園の入園申請をする際、市役所で『住民税の課税証明が出ないため手続きが遅れます』と指摘され、睡眠不足の頭を抱えながら税務署へ確定申告に並ぶ羽目になった時の屈辱は忘れられません」
SNSやネット掲示板上でも「育休手当が250万円入ったから配偶者控除の枠から外れた」「給与明細に育休手当の金額を無理やり書き込んで会社に突き返された」といった誤情報が毎年再生産されています。背景にあるのは、役所や勤務先から配られる手引きの難解さです。産後特有の身体的回復期とホルモンバランスの激変、そして睡眠障害を抱えた親たちに対し、難解な税法用語が並ぶ申告書を自力で解読させる現行のシステムには、労務管理の現場からも「デジタル化が叫ばれながらも、産休・育休者のメンタル負荷を過小評価している」との批判が集まっています。
一般に知られていない盲点とネットの誤解|生命保険料控除は夫と妻どっちがお得?
育休中の年末調整において、税務に詳しいファイナンシャルプランナーが口を揃えて指摘する「最大の盲点」が生命保険料控除の帰属問題です。
多くの家庭では「妻名義の保険は妻の年末調整で出す」「夫名義の保険は夫の年末調整で出す」という固定観念にとらわれています。しかし、年間の所得税がゼロ(通年育休中など)になっている妻の申告書に、生命保険料控除証明書を何枚添付して提出しても、もともと納める税金がないため控除による還付金は1円も発生しません。控除枠を完全にドブに捨てる結果となります。
所得税法の通達(所得税法基本通達76-1)では、生命保険料控除の対象について「保険料を支払った者」が控除を受けられると明記されています。契約者名義が妻であっても、保険料の支払原資が「夫婦の共有財産(夫の給与口座や生活費口座)」から支出されている実態があれば、保険料を実際に負担している夫側の年末調整で申告することが認められています。所得税率が10%〜20%課される夫の側で生命保険料控除を上限まで適用させれば、所得税と翌年度の住民税を合わせて1万円前後の現金を確実に世帯へ残すことが可能です。
【プロの結論】世帯資産を守る合理的境界線と夫婦のマネーリテラシー
育児休業期間は、単なる労働の免除期間ではなく、世帯における経済構造の非対称性が急速に深まる危険な転換期です。日本の家族社会学において長年指摘されている通り、「稼ぎ手」と「ケア担当者」の分離は、無意識のうちに被扶養者側の精神的罪悪感や発言力の低下を招きがちです。
「自分は収入がないから」と萎縮して書類を放置するのではなく、非課税手当と税制控除のメカニズムを正しく理解し、夫の控除申告に妻の存在を正当に組み入れるプロセスは、健全な「家族内の経済的バウンダリー(境界線)」を再構築する実務に他なりません。どちらが稼いでいるかという次元を超え、世帯全体をひとつの経済共同体として最適化するマネーリテラシーを持つことが、産後の家計を守る盾となります。
【育休中の年末調整の書き方】に関するよくある質問(FAQ)
Q1:育児休業給付金の決定通知書や振込明細は、会社の年末調整書類に添付する必要がありますか?
A1:添付する必要は一切ありません。育児休業給付金は非課税所得であり、税務署への報告対象とならないため、金額の証明書を提出する義務はありません。手元で大切に保管してください。
Q2:夫の年末調整で妻を配偶者控除に入れる際、妻のマイナンバーの記載は必須ですか?
A2:原則として記載が必要です。配偶者控除等申告書には配偶者の個人番号を記入する欄が設けられています。ただし、勤務先によっては安全管理上の観点から別途指定された社内ポータル等で管理しており、用紙への直筆記入を不要としているケースもありますので、夫側の会社の指示に従ってください。
Q3:会社の提出期限を過ぎてしまいました。もう還付金を受け取ることはできないのでしょうか?
A3:会社の締め切りに間に合わなかった場合でも諦める必要はありません。翌年1月以降に勤務先から交付される「源泉徴収票」を持参し、翌年2月16日から3月15日の確定申告期間(還付申告であれば翌年1月1日から5年間受付可能)に、管轄の税務署またはマイナンバーカードを用いたe-Taxで確定申告を行えば、本来受け取るべき還付金を全額取り戻すことができます。
まとめ:育休中の年末調整を正しく完了させて家計のゆとりを守る
育児休業中の年末調整は、決して「無給だからパスして良い作業」ではありません。給付金が非課税であるという基本原則を抑え、申告書に給与所得「0円」と明記して勤務先へ提出すること、そして就労している配偶者側で配偶者控除や保険料控除を余さず回収することこそが、物価高に揺れる子育て世帯にとって最も確実な防衛策です。
書類作成の作業自体は、要領さえ掴めば30分もかからず完了します。不明な点があれば放置せず、勤務先の労務担当窓口へ速やかに相談し、受け取るべき還付と控除を漏れなく家計のゆとりへと繋げてください。 (出典: 育休 中 年末 調整 書き方(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。